El rol de la incertidumbre en la inversión: Evidencia de sus efectos mediante datos panel en las economías de APEC
The role of uncertainty in investment: Evidence of its effects through panel data on APEC economies
América I. Zamora-Torres
Instituto de Investigaciones Económicas y Empresariales de la Universidad Michoacana de San Nicolás de Hidalgo (México)
https://orcid.org/0000-0003-1811-4711
René Augusto Marín-Leyva
Instituto de Investigaciones Económicas y Empresariales de la Universidad Michoacana de San Nicolás de Hidalgo (México)
https://orcid.org/0000-0002-4782-3798
María Guadalupe Pineda García
Maestrante del Instituto de Investigaciones Económicas y Empresariales de la Universidad Michoacana de San Nicolás de Hidalgo (México)
https://orcid.org/0000-0003-0563-9818
RESUMEN
Este estudio analiza el impacto del Índice de Incertidumbre Mundial (WUI) y otros determinantes en los flujos de inversión extranjera directa (IED) en las economías APEC durante el periodo 2000-2020. Para lo cual, se desarrolló un modelo panel de grupo medio, que admite coeficientes con pendientes heterogéneas, dependencia transversal y series no estacionarias. Los resultados demuestran una relación negativa entre la IED y la incertidumbre y positiva con el resto de las variables. Los resultados destacan la relevancia de la estabilidad macroeconómica y la integración comercial para atraer IED, especialmente en contextos de alta incertidumbre como los observados en APEC.
PALABRAS CLAVE
Incertidumbre; IED; APEC; inversión irreversible; estimador de grupo de medias.
ABSTRACT
This study analyzes the impact of the World Uncertainty Index (WUI) and other determinants on foreign direct investment (FDI) flows in APEC economies during the 2000-2020 period. To this end, a mean group panel model was developed, which allows for heterogeneous slope coefficients, cross-sectional dependence, and non-stationary series. The results demonstrate a negative relationship between FDI and uncertainty, and a positive one with the rest of the variables. The results highlight the relevance of macroeconomic stability and trade integration for attracting FDI, especially in high-uncertainty contexts such as those observed in APEC.
KEYWORDS
Uncertainty; FDI; APEC; irreversible investment; mean group estimator.
Clasificación JEL: C4, C5, E2, F1.
MSC2010: 91B55 62J05.
1. Introducción
La inversión extranjera directa (IED) es un factor importante para el crecimiento y desarrollo económico de los países receptores al contribuir de manera significativa en la generación de empleos, transferencias tecnológicas y de conocimientos, productividad de los factores de producción, aumento de los salarios, cobertura de la demanda, impulso de las exportaciones, financiación de inversiones productivas, captación de divisas, infraestructura, realización de economías de escala, aumento de ingresos fiscales, entre otras (Appleyard y Field, 2014; Secretaría de Economía [SE], 2016).
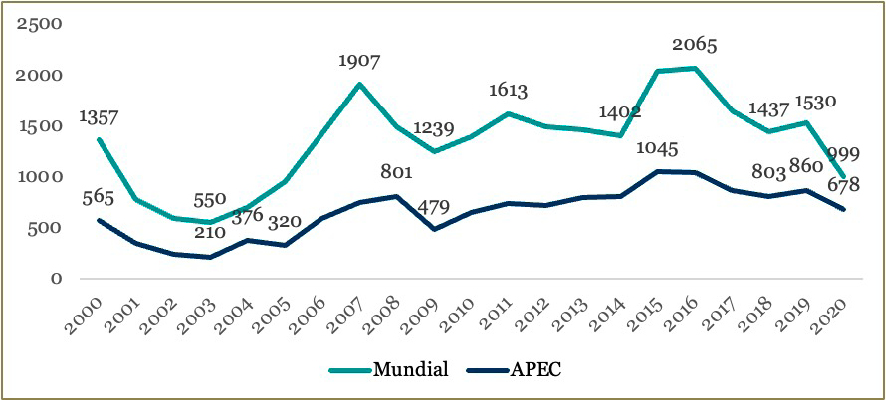
De acuerdo con datos de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD por sus siglas en inglés) los flujos de IED a nivel mundial aumentaron 3 % en 2019 pero se redujeron 35 % en 2020 debido principalmente a la crisis económica provocada por la pandemia del COVID-19 (ver Gráfica 1). Sin embargo, el monitor de tendencias de inversión de la UNCTAD publicado en enero de 2022 estimó que para el año 2021 los flujos mundiales de IED tuvieron un incremento del 77 % aproximadamente. La Gráfica 1 también muestra el comportamiento de las entradas de IED en la región del foro de Cooperación Económica Asia-Pacífico, considerada como la región económicamente más dinámica en el mundo, donde se observa que tiene un comportamiento similar al global, lo que significa que determina y contribuye enérgicamente al total de las entradas mundiales.
Gráfica 1. Flujos de entrada de IED anual mundial y en la región del APEC; 2000-2020 (en miles de millones de dólares a precios corrientes)
Fuente: elaboración propia con datos obtenidos de la UNCTAD (2022).
La Gráfica 1 evidencia que los flujos de IED en la región APEC responden a eventos globales: disminuyen durante crisis y aumentan en períodos de bonanza. Por ejemplo, entre 2001 y 2003, las inversiones cayeron tras los atentados del 11 de septiembre (11-S), la desaceleración económica, la guerra del Golfo y el brote de SARS. Posteriormente, se recuperaron hasta 2008, año en que volvieron a contraerse por la crisis financiera global. Entre 2010 y 2015, hubo un crecimiento sostenido, pero entre 2016 y 2018 se observaron caídas, coincidiendo con tensiones comerciales (EE.UU.-China), la renegociación del TLCAN y el Brexit. Finalmente, en 2020, la pandemia de COVID-19 provocó un nuevo descenso. Estos patrones reflejan la sensibilidad de la IED ante shocks económicos, políticos y sanitarios, destacando su carácter procíclico en la región (véase Gráfica 1).
Lo anterior sugiere que los flujos de entrada y la permanencia de las inversiones transfronterizas en los países se ven afectados por eventos de alto impacto y relevancia económica, política y social. Pero esta respuesta puede no ser ocasionada únicamente por el desempeño económico que cada situación conlleva, sino también por el ambiente de incertidumbre que acompaña a cada acontecimiento, nublando el panorama futuro de las inversiones y generando un comportamiento, que va en línea con la teoría de la inversión irreversible con enfoque en opciones reales, en donde los agentes económicos posponen o eliminan sus decisiones de invertir ante la existencia de incertidumbre.
Ahora más que nunca la incertidumbre en los países se ha hecho sentir en total medida, la reciente pandemia del coronavirus iniciada a finales de 2019 que afectó a los países durante dos años, generó, debido a la mortalidad de la enfermedad y a las medidas de contingencia y aislamiento, una crisis económica que golpeó a todos los países alrededor del mundo, pero dicha crisis económica donde las empresas dejaron de trabajar, la producción se frenó y millones de empleos se perdieron se vio doblemente afectada debido a la incertidumbre derivada de la situación, que disminuyó nuevamente la disposición de las empresas a contratar e invertir y de los consumidores a gastar. El incremento en la incertidumbre a inicios del 2020 marcó un nuevo pico mundial sin precedentes donde incluso la directora general del Fondo Monetario Internacional (FMI) mencionó a inicios de año: “Si tuviera que identificar un tema en el comienzo de la nueva década sería una creciente incertidumbre” (Georgieva, 2020 citado por Ahir et al., 2022, p.3).
Pero la incertidumbre, incluso anterior a la presente década, no ha sido un indicador con comportamientos estables, de hecho, según los informes del Índice Mundial de Incertidumbre, la incertidumbre ha aumentado desde 2012 por encima de su promedio histórico a partir de acontecimientos como la crisis de la deuda del euro, el referéndum del Reino Unido a favor del Brexit, las elecciones presidenciales de EUA en 2016, las tensiones comerciales entre EUA – China, la pandemia del COVID-19 y el reciente conflicto armado entre Rusia y Ucrania (Ahir et al., 2022). Cabe resaltar que a pesar de que los países protagonistas en estas tensiones generalmente fueron países desarrollados, la incertidumbre incrementó visiblemente para la mayoría de los países a nivel mundial, especialmente para sus socios comerciales más cercanos.
El posicionamiento del efecto negativo de la incertidumbre sobre la atracción de las inversiones extranjeras se reforzó a partir de la crisis financiera de 2008 cuando las diferentes autoridades en los países aceptaron de manera abierta que la incertidumbre causaba que los agentes económicos dejarán de actuar y únicamente se limitarán a “ver y esperar” (Bachmann y Bayer, 2013) provocando caídas importantes en la inversión. “La incertidumbre está detrás del dramático colapso en la demanda. Dada esta incertidumbre, ¿para qué se construye una nueva planta o se introduce un nuevo producto ahora? Es mejor hacer una pausa hasta que el humo se despeje” (Blanchard, 2009, citado por Bloom, 2013, p. 42).
La existencia de incertidumbre ocasiona un ambiente negativo para los agentes económicos al generar un entorno incierto, en donde no pueden evaluar las condiciones futuras de los países debido a la falta de información o conocimiento principalmente en los momentos de crisis económica (Basile y Girardi, 2018). Lo anterior obliga a dichos agentes a posponer sus decisiones de consumo e inversión, de modo que la incertidumbre es vista como un factor que inhibe la inversión, sea nacional o extranjera.
Esto representa un problema que afecta a la región del APEC y al mundo en general, por lo que el objetivo de esta investigación es analizar la incidencia de la incertidumbre en la atracción de IED recibida por las economías miembro del foro de cooperación económica Asia-Pacífico durante el periodo 2000-2020. Es así como, este estudio contribuye a la literatura sobre incertidumbre e inversión extranjera directa mediante un análisis empírico riguroso que combina innovaciones metodológicas y teóricas. A diferencia de otras investigaciones, que suelen apoyarse en indicadores de incertidumbre basados en volatilidad financiera o índices regionalmente sesgados, este trabajo emplea el Índice de Incertidumbre Mundial (IIM) de Ahir et al. (2018), el cual captura shocks globales a través de un enfoque estandarizado y comparable entre economías. Metodológicamente, se superan limitaciones de estudios convencionales mediante la aplicación de un modelo de panel no estacionario con el estimador de Grupo Medio de Pesaran y Smith (1995), robusto ante heterogeneidad y dependencia transversal, lo que permite discernir relaciones de largo plazo en un contexto de interdependencia económica. Estas implicaciones ofrecen un sustento cuantitativo para el diseño de políticas orientadas a reducir la incertidumbre estructural y fortalecer los determinantes institucionales de la inversión en economías integradas.
Este trabajo se encuentra estructurado de la manera siguiente: después de la introducción el primer apartado analiza el comportamiento de la incertidumbre en el mundo y en APEC, en el segundo apartado se revisa la literatura teórica y empírica más relevante, el apartado tercero describe la metodología y los datos usados, los resultados son analizados en el apartado cuarto y finalmente en la parte quinta se presentan las conclusiones.
2. Comportamiento de la incertidumbre en el mundo y en el APEC
Todos los acontecimientos tanto económicos, sociales, políticos, ambientales e incluso de salud que han ocurrido a través de los años y alrededor del mundo generan situaciones de incertidumbre sobre el futuro en la mente de los individuos, dígase consumidores, empresarios, políticos, gerentes, etc.
Al contrastar la evolución de la IED (Gráfica 1) con el Índice de Incertidumbre Mundial (Gráfica 2), se observa un patrón de co-movimiento asimétrico. En periodos de picos de incertidumbre -como la crisis financiera de 2008 o la pandemia de 2020-, los flujos de inversión en APEC experimentaron contracciones inmediatas, lo que sugiere que la incertidumbre actúa como un choque disruptivo que antecede a la caída en la formación de capital transfronterizo. Este análisis preliminar de las series temporales sienta las bases para la estimación econométrica de largo plazo. En ese sentido, el análisis del comportamiento de la incertidumbre permite entender que los niveles de incertidumbre son más pronunciados en países en desarrollo debido a que sus economías tienen menor capacidad para manejar choques externos. Sin embargo, se observa un comportamiento más sincronizado en economías avanzadas como consecuencia de los fuertes vínculos comerciales y financieros que mantienen entre ellos (Ahir et al., 2022).
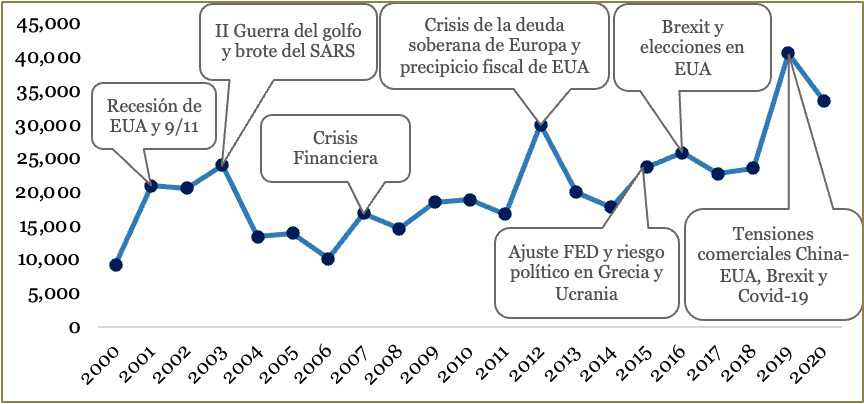
Gráfica 2. Índice de Incertidumbre Mundial (IIM) 2000-2020
Fuente: elaboración propia con datos de Ahir et al. (2018).
De acuerdo con el Índice de Incertidumbre Mundial desarrollado por Hites Ahir, Nicholas Bloom y Davide Furceri (2018), el mundo se ha visto envuelto en situaciones de alta incertidumbre ocasionada por eventos impactantes y de interés mundial.
La Gráfica 2 muestra la evolución de la incertidumbre mundial durante el periodo de estudio, destacando eventos clave que impulsaron sus fluctuaciones. En el tercer trimestre de 2001, el índice registró un pico debido a la recesión en Estados Unidos (contracción del 0.4 % del PIB) y los atentados del 11 de septiembre. Para el segundo trimestre de 2003, la incertidumbre repuntó por la invasión a Irak y el brote del SARS, que generó alerta global según Vaqué (2005).
En el tercer trimestre de 2007, la crisis de las hipotecas subprime en EE.UU. marcó el inicio de un periodo prolongado de alta incertidumbre, con efectos internacionales. En 2012, los trimestres 2 y 4 reflejaron el impacto de la crisis de deuda soberana en Europa, agravada en el cuarto trimestre por el “precipicio fiscal” en EE.UU., que amenazaba con recortes drásticos y aumentos impositivos (véase gráfica 3).
A inicios de 2015, el índice se elevó por los ajustes de la Reserva Federal y los riesgos políticos en Grecia y Ucrania. Posteriormente, en el tercer trimestre de 2016, el Brexit impulsó otro pico, seguido en el cuarto trimestre por la incertidumbre electoral en EE.UU. Desde 2018, las tensiones comerciales entre EE.UU. y China dominaron la dinámica: en el tercer trimestre de ese año, ambos países impusieron aranceles a $34 mil millones en importaciones, aunque en el cuarto trimestre el índice bajó tras un acuerdo en la cumbre del G20. No obstante, en 2019 los conflictos resurgieron con aranceles sobre $200 mil millones en productos chinos, combinados con la incertidumbre del Brexit. Finalmente, en 2020, la pandemia de COVID-19 y las medidas de aislamiento llevaron el índice a niveles históricos. En síntesis, la gráfica revela cómo shocks económicos, geopolíticos y sanitarios han impulsado la incertidumbre global, con efectos acumulativos en periodos de crisis concurrentes.
Tabla 1 Promedio del Índice de Incertidumbre Mundial (IIM) en las economías del APEC en el periodo 2000 a 2020.
|
PAÍS |
PAÍS |
PROMEDIO DEL IIM |
|
|---|---|---|---|
|
México |
0.28987341 |
Japón |
0.171598769 |
|
Perú |
0.287991372 |
Australia |
0.161611238 |
|
Rusia |
0.231206787 |
Nueva Zelanda |
0.159006613 |
|
Corea |
0.229168836 |
Taiwán |
0.156672408 |
|
Estados Unidos |
0.219907945 |
Malasia |
0.135568333 |
|
Tailandia |
0.20408449 |
Hong Kong |
0.116481835 |
|
Indonesia |
0.195826087 |
China |
0.110101387 |
|
Filipinas |
0.18524716 |
Singapur |
0.094519653 |
|
Chile |
0.178220037 |
Papúa Nueva Guinea |
0.091432403 |
|
Canadá |
0.175501891 |
Vietnam |
0.085777551 |
Nota: no aparece Brunéi Darussalam debido a la inexistencia de datos.
Fuente: elaboración propia con datos de Ahir et al. (2018).
Por último, la Tabla 1 muestra el promedio del índice de incertidumbre mundial de las economías del APEC para el periodo de 2000-2020, donde es posible observar que las economías con mayor incertidumbre fueron México, Perú, Rusia, Corea y Estados Unidos, quienes, en general, coinciden sus mayores puntos de incertidumbre con el total mundial mientras que los que sufrieron menor incertidumbre fueron Vietnam, Papúa, Singapur y China a pesar de que este último sufrió, en los últimos años, importantes conflictos comerciales con EUA. Es importante mencionar que, para las economías del APEC y el resto del mundo, el índice ha presentado incrementos importantes a partir del año 2012 a partir de la deuda europea y coincide en su mayoría con el mayor pico en el segundo trimestre de 2020 por el inicio de la pandemia de la COVID-19. El comportamiento contra cíclico de la incertidumbre acentúa las recesiones por lo que es una variable que debe ser atendida para evitar que perjudique al crecimiento de las economías.
El análisis anterior evidencia que los eventos globales no tienen un efecto unidireccional sobre las variables económicas. En el caso de la IED, su comportamiento depende en gran medida de cómo estos eventos modifican la percepción de incertidumbre entre los agentes económicos. Como se pudo ver, cada momento de incertidumbre durante las recesiones significó para las inversiones extranjeras una conmoción tanto en el lado de la oferta como de la demanda, puesto que, ante la incertidumbre inversores y consumidores adoptaron actitudes de ver y esperar, con el fin de obtener mejor información sobre las situaciones antes de seguir actuando en normalidad, limitándose a invertir o consumir en lo mínimo indispensable, buscando resguardar su riqueza, en la mayor medida de lo posible, en forma líquida como fondo para posibles necesidades futuras.
Durante los periodos de crisis, los niveles de IED en forma fusiones y adquisiciones (FAS) transfronterizas dejaron ver la sensibilidad de las inversiones ante la incertidumbre por las turbulencias de los mercados bursátiles que impiden a los inversores conocer o tener una idea sobre el futuro de los precios de las FAS, ocasionando que las inversiones disminuyan.
Así mismo, el enfoque en las economías APEC como objeto de estudio resulta particularmente relevante para analizar la relación entre incertidumbre e IED debido a las características únicas de este bloque económico. La APEC reúne a algunas de las economías más dinámicas y heterogéneas del mundo, desde potencias tecnológicas como Japón y Corea del Sur hasta economías emergentes como Vietnam y Perú, pasando por gigantes manufactureros como China. Esta diversidad intrínseca crea un laboratorio natural para examinar cómo operan los flujos de inversión en contextos de alta interdependencia comercial, pero con distintos niveles de desarrollo institucional y exposición a choques externos. La problematización central reside en que, si bien la literatura ha establecido consistentemente el efecto negativo de la incertidumbre sobre la IED, la mayoría de los estudios se han centrado en economías individuales o en comparaciones Norte-Sur, dejando de lado las dinámicas propias de bloques económicos integrados donde los efectos de contagio y los mecanismos de compensación regional pueden modular dicha relación.
Al problematizar esta relación en el contexto APEC, emergen varias tensiones teóricas y empíricas que merecen exploración. Por un lado, la paradoja de que economías con altos niveles de incertidumbre política doméstica (como Tailandia o Filipinas) siguen recibiendo flujos significativos de IED, lo que sugiere que factores como la integración a cadenas globales de valor podrían compensar los riesgos percibidos. Por otro lado, el rol ambivalente de China como principal fuente y destino de IED en la región, donde su peso económico podría estar generando efectos de arrastre que distorsionan los patrones tradicionales. Adicionalmente, la creciente rivalidad geopolítica entre Estados Unidos y China introduce una nueva dimensión de incertidumbre sistémica que trasciende las mediciones convencionales del IIM, pero que sin duda afecta las decisiones de inversión en toda la región.
Al centrarse en APEC, este estudio no solo contribuye a llenar estos vacíos, sino que también desafía la visión convencional que asume homogeneidad en la respuesta de la IED a la incertidumbre. La evidencia sugiere que, en contextos de alta integración regional, los determinantes tradicionales de la inversión pueden operar de manera distinta, con factores geopolíticos y de conectividad comercial adquiriendo mayor peso relativo. Esto tiene implicaciones tanto para la teoría económica - al requerir modelos que incorporen variables meso-regionales - como para la política práctica, al señalar que las estrategias para atraer IED en economías integradas deben considerar no solo las condiciones domésticas, sino también la posición dentro de las redes de producción regionales.
3. Revisión de literatura de la relación entre incertidumbre e inversión
Partiendo del punto de vista teórico se suscribe que el incentivo central de la inversión es la ganancia, aunque las aproximaciones heterodoxas subrayan que las decisiones se encuentran gobernadas por la incertidumbre de los dividendos futuros. En la medida en que la demanda pueda ser gestionada mediante políticas públicas y decisiones oportunas se podrá disminuir el factor de incertidumbre en torno a la demanda efectiva (Sánchez, 2024).
En escenarios de elevada incertidumbre, los inversionistas suelen debatirse entre comprometer recursos de inmediato o aplazar la decisión. La incertidumbre puede alentar la inversión al elevar el producto marginal del capital entre quienes muestran mayor tolerancia al riesgo (Hartman, 1972; Abel, 1983), pero cuando las empresas disponen de flexibilidad temporal y los contratos son incompletos, las partes se exponen a conductas oportunistas (Hallberg, 2015, p. 4). Si las firmas son adversas al riesgo, la incertidumbre incrementa el valor de conservar la opción de esperar, lo que desincentiva la inversión (McDonald y Siegel, 1986; Dixit y Pindyck, 1994). El comportamiento de los agentes varía según su grado de aversión al riesgo (Barry y DiGiuseppe, 2019), rasgo que depende de las capacidades y prácticas que los inversionistas desarrollan al interactuar con las instituciones de su país de origen (Beazer y Blake, 2018, p. 473).
Cuando una empresa realiza un desembolso irreversible ejerce su opción de invertir, renunciando a esperar información adicional que pudiera modificar la conveniencia o el momento óptimo del proyecto. No es posible desinvertir si las condiciones del mercado se deterioran, de modo que el costo de oportunidad se vuelve muy sensible a la incertidumbre sobre el valor futuro de la inversión (Dixit y Pindyck, 1994), y la racionalidad limitada de los agentes les impide anticipar todas las contingencias relevantes.
Desde el desarrollo de la teoría de la inversión irreversible, la relación entre incertidumbre e inversión se ha convertido en un campo central de la economía contemporánea. Este cuerpo teórico, iniciado por Arrow (1968) y desarrollado por Pindyck (1991), encuentra una expresión empírica temprana en Caballero y Pindyck (1992). Estos autores muestran que la incertidumbre no es solo un riesgo adicional, sino un elemento que modifica estructuralmente las reglas de decisión cuando la inversión es irreversible. Su análisis de 20 industrias manufactureras estadounidenses (1958-1986) revela que aumentos moderados de incertidumbre sobre demanda o productividad pueden generar expansiones temporales de inversión de hasta 8 % por efecto preciodomina (Caballero y Pindyck, 1992, p. 123). No obstante, la irreversibilidad eleva el umbral de rentabilidad requerido (el “punto U”), de modo que ante shocks adversos las empresas posponen sus decisiones, introduciendo una asimetría fundamental en el comportamiento inversor.
En la década de 1990 se profundizó en la desagregación de las fuentes de incertidumbre. Kim (1993) distingue entre incertidumbre estocástica (modelada con procesos de Markov) y epistémica (capturada mediante parámetros variables en el tiempo) y, usando datos trimestrales de política monetaria estadounidense (1962-1989), encuentra que un aumento del 1 % en la incertidumbre epistémica reduce la actividad económica en 0.6 %, mientras la incertidumbre estocástica resulta estadísticamente insignificante (Kim, 1993, p. 342). Su modelo de “parámetros variables con perturbaciones heterocedásticas” se convirtió en referencia para separar componentes de incertidumbre, base de trabajos posteriores como Bloom (2009). Más recientemente, Rutger-Jan y Teulings (2024) formalizan un modelo de inversión irreversible bajo incertidumbre mostrando que, cuando las perspectivas son titubeantes, la inversión se pospone sistemáticamente.
En la misma línea, Drakos y Tsouknidis (2023) analizan la inversión en buques transoceánicos bajo incertidumbre e irreversibilidad. Sus resultados indican que, a medida que crece la incertidumbre, disminuyen tanto la probabilidad de activar proyectos como la magnitud del gasto de inversión, y que la incertidumbre sobre la economía global y las ganancias específicas de cada buque afecta de forma diferenciada las decisiones. La irreversibilidad se amplifica particularmente a través de la incertidumbre económica global.
El enfoque en economías emergentes cobró relevancia con Partow (1996) para Colombia, quien incorpora variables estructurales clave. Encuentra que la volatilidad del tipo de cambio reduce la inversión privada en 0.8 % por cada punto porcentual adicional (Partow, 1996, p. 47), con impactos hasta tres veces mayores en empresas intensivas en importación de bienes de capital. En contextos de mercados financieros poco desarrollados, la incertidumbre cambiaria actúa como un impuesto implícito sobre la inversión, efecto que se refuerza cuando coexiste con volatilidad de tasas de interés. Usando MCO en dos etapas, Partow estima que cerca de 40 % del impacto total se transmite vía costos de financiamiento (Partow, 1996, p. 53). Botero-Guzmán y Ramírez-Alesón (2024) corroboran esta lógica al analizar comercio exterior e IED bajo incertidumbre en la Unión Europea, mostrando su clara incidencia y la persistencia de rasgos estructurales que dificultan la atracción de inversión.
En Europa, Guiso y Parigi (1999) innovan al medir la incertidumbre mediante la dispersión de expectativas subjetivas en empresas manufactureras italianas. Identifican no linealidades: incrementos moderados de incertidumbre (hasta el percentil 15) tienen efectos marginales, pero más allá de ese umbral cada 10 % adicional reduce la probabilidad de invertir en 5.3 puntos porcentuales (Guiso y Parigi, 1999, p. 215). Su estudio introduce empíricamente la “aversión a la ambigüedad”, mostrando que los agentes penalizan más la incertidumbre sobre probabilidades desconocidas que el riesgo cuantificable.
Lensink et al. (2005) exploran heterogeneidades empresariales en 1 097 pymes holandesas mediante Probit y Logit. Encuentran una dicotomía estructural: las empresas con menos de 50 empleados reducen su inversión ante incertidumbre en 7.2 % promedio, mientras las grandes corporaciones aumentan sus desembolsos en 3.1 % (Lensink et al., 2005, p. 1592). Esta diferencia se atribuye al acceso a mercados financieros y capacidad de diversificación, y se acentúa con altos niveles de endeudamiento: firmas con ratios de deuda superiores al 60 % muestran respuestas negativas tres veces mayores que las de estructuras de capital más conservadoras. En el plano macro, Boscá et al. (2025) relacionan el comportamiento cíclico del PIB hasta el primer trimestre de 2025 con la incertidumbre arancelaria, identificando perturbaciones de oferta, demanda y crédito asociadas a factores estructurales y a la elevada incertidumbre ligada a la propuesta arancelaria del presidente de Estados Unidos Donal Trump.
Servén (2003) incorpora umbrales no lineales en un panel de 61 países en desarrollo (1970-1995) mediante modelos GARCH. Muestra que solo cuando la incertidumbre cambiaria supera el percentil 75 de su distribución histórica comienza a afectar de forma significativa la inversión (Servén, 2003, p. 211) e identifica efectos de histéresis: episodios de alta incertidumbre dejan “cicatrices” con periodos de recuperación de hasta ocho trimestres. El impacto negativo resulta 2.3 veces mayor en África Subsahariana que en economías asiáticas comparables, lo que sugiere que la calidad institucional modera la transmisión de shocks. Posada (2010), revisando el caso colombiano con técnicas ARCH/GARCH, encuentra que la inversión agregada reacciona con rezago: el impacto máximo (-1.5 % trimestral) se observa dos trimestres después del shock de incertidumbre (Posada, 2010, p. 38). Además, introduce el concepto de “incertidumbre efectiva”, que pondera la volatilidad por el grado de apertura comercial, mostrando que economías más integradas internacionalmente sufren impactos amplificados durante crisis globales.
López y Zamudio (2018) aportan evidencia reciente para el sector manufacturero mexicano (2007-2015), distinguiendo entre incertidumbre idiosincrásica (por industria) y agregada. Encuentran que la primera tiene un impacto tres veces mayor sobre la IED (López y Zamudio, 2018, p. 115) y que 68 % de la varianza de la IED manufacturera obedece a factores idiosincrásicos, especialmente en ramas como automotriz y electrónica. Estos resultados cuestionan los modelos que tratan la incertidumbre como fenómeno macro homogéneo.
De esta evolución se desprenden varias lecciones. Primero, la irreversibilidad introduce no linealidades que explican por qué shocks moderados pueden tener efectos desproporcionados. Segundo, las heterogeneidades institucionales, sectoriales y empresariales condicionan los mecanismos de transmisión. Tercero, existen umbrales a partir de los cuales los efectos de la incertidumbre se activan, lo que sugiere que las políticas de estabilización deben ser preventivas. Como señalan Caballero y Pindyck (1992, p. 135), en contextos de irreversibilidad “la incertidumbre no es simplemente ruido, sino un factor que redefine las reglas del juego económico”.
En conjunto, la literatura coincide en el efecto negativo de la incertidumbre sobre la inversión, especialmente cuando las decisiones implican costos hundidos (Caballero y Pindyck, 1992; Dixit y Pindyck, 1994). Sin embargo, persisten vacíos importantes: la mayoría de estudios se concentran en economías desarrolladas o casos nacionales aislados (Partow, 1996 para Colombia; López y Zamudio, 2018 para México), lo que limita la capacidad para generalizar resultados a regiones integradas como APEC; son escasos los trabajos que desagregan explícitamente el efecto de la incertidumbre sobre flujos de IED, pese a su sensibilidad a choques globales (Drakos y Tsouknidis, 2023); y se ha explorado poco la heterogeneidad en la forma en que instituciones y políticas regionales moderan dichos impactos (Servén, 2003; Rutger-Jan y Teulings, 2024). Este estudio contribuye a cubrir esas brechas al analizar 19 economías APEC (2000-2022) mediante un modelo de datos panel que incorpora interdependencias transversales y posibles no linealidades, utilizando el Índice de Incertidumbre Mundial (IMM) de Ahir et al. (2018) como métrica estandarizada de incertidumbre global, superando las limitaciones de proxies nacionales.
4. Metodología y datos
En la presente investigación se utiliza el aún novedoso estimador de Grupo Medio (Mean Group Estimator, MG) propuesto por Pesaran y Smith (1995), el cual es una técnica diseñada para estimar modelos de datos de panel dinámicos con heterogeneidad entre unidades (por ejemplo, países, regiones o empresas), sin imponer restricciones de homogeneidad en los coeficientes de regresión, lo anterior para explicar los efectos de la incertidumbre y la economía en la IED, este tipo de análisis, centrado en 19 economías que integran la región APEC, se inscribe en una tradición metodológica consolidada dentro de la investigación económica aplicada, particularmente en estudios longitudinales que emplean paneles de datos socioeconómicos. Ejemplos representativos de esta línea incluyen el Estudio de Panel de la Dinámica del Ingreso (EPDI) desarrollado por la Universidad de Michigan, la Encuesta Longitudinal sobre la Experiencia en el Mercado Laboral (NLS), y el Estudio sobre Ingreso y Participación en Programas (EIPP) de la Oficina del Censo de los Estados Unidos.
La importancia de los datos panel radica en que con esta metodología los investigadores han podido analizar cuestiones que no podrían estudiarse en contextos de series de tiempo, o de corte transversal, por sí solos (Greene, 1999; Pindyck y Rubinfeld, 2001).
Ante las características del panel APEC (heterogeneidad esperada por desarrollo desigual, fuerte interdependencia comercial), se siguió una ruta econométrica para paneles heterogéneos con posible no-estacionariedad y dependencia transversal (Pesaran, 2007). Este enfoque asegura consistencia y robustez, priorizando estimadores que no imponen homogeneidad de parámetros (Pesaran y Smith, 1995).
1. Prueba de dependencia transversal (CD): Evalúa H₀: independencia en las secciones cruzadas ( ) (Pesaran, 2004). Estadístico CD ~ N(0,1); rechazo (p<0.01) implica factores comunes no observados.
2. Pruebas de raíz unitaria robusta a CD: CADF individual y CIPS panel (Pesaran, 2007). H₀: todas las series I(1); permite factores comunes . Rezagos: criterio SIC (máx. 4 por unidad).
3. Prueba de cointegración ECM robusta: Estadísticos de grupo () y panel
() de Westerlund (2007). H₀: no cointegración ( o panel); bootstrap residual (B=100 replicaciones) para valores-p robustos a CD. Rezago: 1 (SIC); kernel Bartlett=0.
4. Estimación de relaciones de largo plazo: Si hay cointegración confirmada, se emplea el estimador de Grupo Medio (MG) de Pesaran-Smith (1995).
5. Selección de variables: Esta basada en paradigma OLI de Dunning (Ownership-Location-Internalization) + evidencia empírica de revisión literatura (sección 2). Criterios: relevancia teórica, disponibilidad de datos de APEC completos.
Esta ruta justifica MG como óptimo ya que supera a los Efectos Fijos (los cuales ignoran la heterogeneidad del intercepto), los Efectos Aleatorios (mismos que asumen independencia de los errores) y PMG (impone homogeneidad corto plazo).
4.1. Prueba de dependencia transversal de Pesaran (2004)
En una región como la que se ha estudiado se debe esperar que exista una fuerte integración entre las economías conduzca a una dependencia sustancial entre los datos económicos de estas economías, y que los choques no solo afecten las economías de las unidades de análisis en específico, sino que también afectan a las economías de otras unidades de análisis (economías de APEC). Es así, que uno de los supuestos fundamentales en los modelos de panel de datos, es la existencia de independencia en las secciones transversales, es decir; el modelo no asume que existan factores comunes en los errores que puedan influenciar la evolución de las economías.
Para el caso en donde se tienen paneles heterogéneos con T pequeñas y L grandes Pesaran (2004) propone una prueba que se basa en el promedio de los coeficientes de correlación por pares, lo anterior tomado de los residuales de las regresiones individuales del panel mediante mínimos cuadrados ordinarios, con ello se puede probar la dependencia de la sección cruzada de cualquier orden fijo p así como el caso en el que se asume el orden de las unidades de sección transversal, estas pruebas se han denominado CD (p) y CD, respectivamente.
(1)
4.2. Prueba de raíz unitaria de Pesaran (2007)
Una vez que se ha probado la “no dependencia de las secciones cruzadas” se propone realizar la prueba de raíz unitaria, para ello Pesaran (2007) propone una alternativa a las pruebas de raíz unitaria que permiten dependencia en las secciones cruzadas pero que utilizan procedimientos que permiten eliminar asintóticamente la dependencia cruzada. En su caso la alternativa simple es que las regresiones estándar aumentadas Dickey-Fuller (ADF) propuestas por Dickey y Fuller. (1979) se incrementan con los promedios de sección transversal de los niveles rezagados y primeras diferencias de las series individuales. Se obtienen nuevos resultados asintóticos tanto para las estadísticas de ADF aumentadas transversalmente (CADF) individuales como para sus promedios simples. La ruta seguida por Pesaran (2007) es diferente ya que permite una fuerte dependencia transversal dependiente de un factor univariante común ,
donde el componente idiosincrásico es temporal y transversalmente independiente. Para explicar este factor común, se calculan simplemente medias transversales,
(2)
Y modifica las regresiones de ADF. La denominada regresión de la sección transversal aumentadas de Dickey-Fuller (CADF) se transforma en:
(3)
La inclusión de en el lado derecho es paralela a la regresión ADF bajo cambios estructurales. Con , que denota la prueba de estadísticas individuales para , la evidencia acumulada se basa en el promedio del panel.
Para el caso de la regresión se asume un rezago distributivo autorregresivo (ARDL) con una especificación de panel dinámico de la forma
(4)
donde el número de grupos ; el número de periodos ; es un vector de variables explicativas; son los vectores de coeficientes ;
son escalares; y es el efecto específico del grupo. debe ser lo suficientemente grande para que el modelo pueda adaptarse a cada grupo por separado. Pueden incluirse tendencias temporales y otros regresores fijos.
La prueba opera bajo las siguientes hipótesis:
H₀: Todas las series tienen raíz unitaria (no estacionarias).
H₁: Al menos una serie es estacionaria.
El estadístico de prueba se obtiene como el promedio de los estadísticos t de las regresiones individuales (CADF). Si el valor del estadístico es menor que el valor crítico, se rechaza la hipótesis nula y se concluye que al menos una serie es estacionaria.
4.3. Prueba de Cointegración de Westerlund: Fundamentos y Aplicación
La prueba de cointegración propuesta por Westerlund (2007), y posteriormente extendida por Persyn y Westerlund (2008), constituye una metodología robusta para evaluar la existencia de relaciones de equilibrio a largo plazo en paneles de datos con estructuras heterogéneas y posibles correlaciones transversales. A diferencia de los enfoques tradicionales que se centran en el comportamiento de las perturbaciones en niveles, esta propuesta metodológica se basa en la estimación directa de un modelo de corrección de errores (ECM, por sus siglas en inglés), enfocándose en la significancia del parámetro de ajuste de corto plazo como criterio para inferir cointegración.
El principal valor analítico de esta prueba radica en su capacidad para verificar si una variable dependiente responde en el corto plazo a desviaciones respecto de su trayectoria de equilibrio, característica que permitiría sustentar la existencia de una relación cointegrada entre las variables del modelo. Así, la hipótesis nula plantea la ausencia de cointegración, y su rechazo sugiere la existencia de una dinámica de ajuste hacia el equilibrio de largo plazo.
La estructura de la prueba se organiza en torno a cuatro estadísticos, agrupados en dos categorías: las estadísticas de panel (Pa y Pt), que evalúan la hipótesis de no cointegración en el conjunto del panel; y las estadísticas de grupo (Ga y Gt), que permiten verificar la cointegración en, al menos, una de las unidades del panel, sin asumir homogeneidad de los coeficientes entre ellas.
Dado que la prueba CD de Pesaran (2004) evidenció una dependencia significativa en la sección transversal, se recurrió al procedimiento bootstrap propuesto por Westerlund (2007) para obtener valores críticos y p-valores robustos frente a choques comunes y correlación entre unidades. En la implementación empírica se utilizó la rutina de propuesta por Persyn y Westerlund, (2008), que aplica un bootstrap residual sobre el modelo de corrección de errores. Se debe decir que siguiendo las recomendaciones habituales para procedimientos bootstrap, que sugieren del orden de 50–200 replicaciones para obtener errores estándar y p-valores estables en muestras como la analizada, se trabajó con B=100 replicaciones bootstrap.
4.4. Estimador de Grupo Medio (MG) de Pesaran y Smith (1995)
El modelo desarrollado por Pesaran y Smith (1995) es un procedimiento que consiste en estimar el promedio de los estimadores de los grupos y es adecuado para macro paneles con T y N moderados (alrededor de 15 observaciones tanto para series de tiempo como para la sección transversal). Este modelo de series no estacionarias es adecuado para lidiar con la presencia de dependencia transversal, de igual manera estima parámetros de pendientes heterogéneas entre los sujetos, este estimador realiza regresiones separadas para cada uno de los grupos que conforman la sección transversal y una vez obtenidos los coeficientes realiza un promedio de ellos el cual refleja el efecto promedio de las variables independientes sobre la dependiente en el panel como conjunto.
El estimador de Grupo Medio (MG) de Pesaran y Smith (1995) estima coeficientes heterogéneos por unidad mediante regresiones de minímos cuadrados individuales, promediando posteriormente los estimadores obtenidos de la especificación , donde el término de error captura implícitamente factores comunes no observados; no se incluyen las medias transversales porque el MG original asume dependencia transversal débil, proxyada adecuadamente por la tendencia lineal específica del grupo (Pesaran y Smith, 1995, p. 85), y dado que la prueba CD (Tabla 3) confirma dependencia transversal fuerte en el panel APEC
Los coeficientes de grupo medio se obtienen a partir de estimar la ecuación 5 para cada uno de los miembros del panel:
(5)
(6)
Con (i=1, 2,..., N; t=1, 2, …, T)
donde:
e = son las variables observables específicas para el sujeto i en el momento t
= es la pendiente de los regresores observables específica del país i
= contiene los regresores no observables y el termino de error idiosincrático tal como se plantea en la ecuación 6
= representa la heterogeneidad invariable en el tiempo entre los grupos mediante efectos fijos
= las cargas factoriales heterogéneas que contienen la heterogeneidad variable en el tiempo
= el factor común no observado que captura la dependencia de la sección transversal
Tal como se observa, el estimador de Grupo Medio (MG) de Pesaran y Smith (1995) incluye la dependencia de la sección cruzada y la heterogeneidad de las pendientes dentro del componente sin embargo, también puede incorporar dicha dependencia mediante la inclusión de una tendencia lineal específica que captura las variables no observables en el tiempo.
Una vez que se realiza la estimación de los coeficientes , estos son promediados con la ecuación 7 para los sujetos de la sección transversal y así se obtienen los coeficientes del panel como un todo.
(7)
En este modelo no se incluyen las medias de las secciones cruzadas porque el MG original asume dependencia transversal débil, seguida adecuadamente por la tendencia lineal específica del grupo (Pesaran y Smith, 1995, p. 85), y dado que la prueba CD (Tabla 3) confirma dependencia transversal fuerte en el panel APEC, esta aproximación conserva validez como especificación conservadora de factores comunes sin necesidad de proyecciones explícitas en las secciones cruzadas.
Siguiendo con el enfoque metodológico, y una vez que se ha realizado la prueba de dependencia de las secciones cruzadas se realiza la prueba significancia de heterogeneidad del intercepto propuesta por Pesaran y Yamagata (2008). La cual contrasta la hipótesis nula de homogeneidad de los coeficientes de pendiente.
El modelo que en esta investigación tiene la siguiente especificación empírica:
(8)
donde: i = 1, 2,..., 19 → es el número de economías que forman parte de la muestra, se utilizó un panel de datos que abarca 19 economías de la APEC durante el periodo 2000-2020; t = 2000, 2001,..., 2020 → es el periodo de estudio, conformando una muestra balanceada de 399 observaciones, iied es el índice de inversión extranjera directa, iim es el índice de incertidumbre mundial; icrec es el índice del crecimiento económico, ich es el índice de capital humano base 2002=100, iapcom es el índice de la apertura comercial, uit es el término de error y finalmente son los coeficientes o parámetros del modelo. Las variables empleadas en el análisis econométrico se encuentran expresadas como índices con base 2002=100 para asegurar su comparabilidad
4.5. Datos y variables
Una vez realizada la revisión de literatura y sobre la base de la misma se hace la selección de variables que permitirán contrastar los resultados expresados en otros estudios revisados. De tal forma que, partiendo de la teoría de inversión irreversible, este estudio aborda vacíos en la literatura al analizar cómo la incertidumbre económica —medida con el IIM— afecta los flujos de IED en economías APEC, una región con alta interdependencia comercial pero heterogeneidad institucional. A través del método de Grupo Medio (Pesaran y Smith, 1995) se busca controlar dicha heterogeneidad y dependencia transversal, problemas ignorados en estudios nacionales como Posada (2010) o López y Zamudio (2018).
En la Tabla 2 se exponen las variables utilizadas para realizar la estimación econométrica, el indicador que representa dicha variable y la fuente de la cual se extraen. Cabe mencionar que el índice de incertidumbre mundial está disponible trimestralmente y es convertido a años mediante el promedio anual. Por otro lado, Es preciso señalar que, bajo la identidad macroeconómica del gasto, la Inversión Extranjera Directa (IED) financia parte de la formación bruta de capital fijo, la cual es un componente del Producto Interno Bruto (PIB). No obstante, en este estudio se utilizan como indicadores independientes para analizar el efecto de atracción que el tamaño y dinamismo del mercado receptor (PIB) ejerce sobre la decisión de localización de las empresas transnacionales.
Tabla 2 Variables de la investigación
|
VARIABLE |
ABREV. |
INDICADOR |
FUENTE |
JUSTIFICACIÓN TEÓRICA / LITERATURA. |
|---|---|---|---|---|
|
IED |
IIED |
Flujos netos (mill. USD corrientes, base 2002=100) |
UNCTAD |
Dep. estándar (Castillo et al., 2020) |
|
Incertidumbre |
IIM |
World Uncertainty Index (anualizado) |
Ahir et al. (2018) |
Shocks globales/políticos; superior VIX en emergentes |
|
Crecimiento |
ICREC |
PIB (mill. USD corrientes, base 2002=100) |
UNCTAD |
Tamaño mercado (positiva esperada) |
|
Capital humano |
ICH |
Años escolaridad adultos 25+ (base 2002=100) |
PNUD |
Calidad laboral (Bhaumik y Dimova, 2013) |
|
Apertura |
IAPCOM |
(Exp+Imp)/PIB (base 2002=100) |
Banco Mundial |
Acceso mercados (Rodríguez, 2009) |
Fuente: elaboración propia.
Este trabajo utiliza el IIM de Ahir et al. (2018) por su solidez metodológica (aplica procesamiento de lenguaje natural (NLP) y filtros para eliminar falsos positivos, asegurando consistencia, cubriendo 143 países desde 1952 permitiendo análisis transversales y longitudinales, además de que al mostrar un valor estandarizado (valor entre 0 y 100), lo que facilita las comparaciones entre economías y períodos), especialmente su capacidad para medir incertidumbre exógena en países emergentes, donde las proxies alternativas son limitadas, lo que permitire capturar shocks exógenos de incertidumbre mejor que proxies tradicionales, ya que incluye dimensiones políticas y sociales.
Tabla 3 Economías de la muestra
|
Australia |
Corea |
Indonesia |
Nueva Zelanda |
Singapur |
|---|---|---|---|---|
|
Canadá |
Estados Unidos |
Japón |
Papúa Nueva Guinea |
Tailandia |
|
Chile |
Filipinas |
Malasia |
Perú |
Vietnam |
|
China |
Hong Kong |
México |
Rusia |
En la Tabla 3 se muestran los países seleccionados para la estimación del modelo.
5. Resultados
Como se discutió en la parte metodológica, es probable que los modelos de datos de panel presenten dependencia transversal, especialmente en paneles como el que se trabaja en esta investigación ya que se habla de economías que pertenecen a la región APEC, las cuales tienen acuerdos y vínculos comerciales y financieros estrechos que las involucra de forma inminente dentro de un proceso de interdependencia.
5.1. Estadísticas descriptivas
La Tabla 4 presenta las estadísticas descriptivas de las variables clave para las 19 economías de la APEC en el periodo 2000-2020. El análisis de estas cifras revela la naturaleza heterogénea y dinámica de la muestra, lo cual es fundamental para el posterior análisis econométrico.
Tabla 4 Estadísticas descriptivas
|
Cuenta |
Media |
DE |
mín |
máx |
|
|---|---|---|---|---|---|
|
IIED |
399 |
33822.39 |
58619.84 |
–28294.65 |
467625 |
|
IIM |
399 |
168.2672 |
273.6638 |
0 |
2849.54 |
|
GDP |
399 |
1900908 |
3924467 |
4606.8 |
2.15e+07 |
|
ICH |
399 |
110.085 |
10.12448 |
92.68 |
144.34 |
|
IAPCOM |
399 |
107.4888 |
28.07691 |
47.23 |
182.19 |
|
Observaciones |
399 |
||||
Fuente: elaboración propia.
En primer lugar, las variables económicas, como el crecimiento económico y los flujos de Inversión Extranjera Directa (IED), muestran una dispersión extremadamente alta. La desviación estándar para ambas variables supera con creces sus respectivas medias, lo que indica una heterogeneidad significativa entre las economías de la APEC. Por ejemplo, el rango del crecimiento es inmenso, reflejando la coexistencia de economías muy grandes, como Estados Unidos y China, con otras mucho más pequeñas, como Papúa Nueva Guinea. De manera similar, los flujos de IED varían drásticamente, desde una desinversión neta (valor mínimo de -28,294.7 millones de USD) hasta entradas masivas (valor máximo de 467,625 millones de USD). Esta variabilidad justifica el uso de modelos de panel que puedan controlar las diferencias no observadas específicas de cada país.
En segundo lugar, el índice de incertidumbre también presenta una volatilidad notable. Con una media de 158.3 y una desviación estándar de 321.5, y un rango que va desde 0 hasta un máximo de 2,849.5, los datos sugieren que, si bien la incertidumbre puede ser baja en ciertos periodos, está sujeta a picos extremos. Esta distribución, marcadamente asimétrica hacia la derecha, es característica de los indicadores de riesgo y crisis.
Finalmente, en contraste con la volatilidad de las variables económicas y de incertidumbre, los indicadores estructurales muestran una mayor estabilidad. El Capital Humano y la Apertura Comercial tienen desviaciones estándar considerablemente más bajas. Sus medias se sitúan lógicamente por encima de 100, reflejando una tendencia general de crecimiento desde el año base 2002. La menor dispersión del Capital Humano (11.2) es esperable, ya que los promedios educativos son variables que cambian de forma gradual.
5.2. Prueba dependencia transversal de Pesaran (2004)
En la Tabla 5 se muestran los resultados de la prueba de dependencia de las secciones cruzadas de Pesaran (2004) para las variables seleccionadas del modelo en las 19 economías del APEC en el periodo de estudio.
Tabla 5 Resultado de la prueba CD de Pesaran (2004)
|
Variables |
CD-test |
Conclusión |
|---|---|---|
|
IIED |
19.58*** |
Presencia de dependencia transversal. |
|
IIM |
3.77*** |
Presencia de dependencia transversal. |
|
ICREC |
52.70*** |
Presencia de dependencia transversal. |
|
ICH |
51.35*** |
Presencia de dependencia transversal. |
|
IAPCOM |
8.04*** |
Presencia de dependencia transversal. |
|
Residuales del modelo (Global) |
||
|
Modelo de Grupo Medio (MG) |
1.53 |
No se rechaza la hipótesis nula (Independencia) |
Hipótesis nula: independencia de la sección transversal.
Nota:*** indica rechazo de la hipótesis nula a un nivel de confianza de 99 %.
Fuente: autores, con base en el período de la muestra y utilizando la versión 19 del software StataSE.
Como se puede observar, la prueba indica valores p menores a cualquier nivel de significancia en cada una de las series de las variables estudiadas, estos valores indican que se rechaza la hipótesis nula a un nivel de confianza del 99 % y que por lo tanto se acepta la hipótesis alternativa que sugiere que el modelo presenta dependencia transversal en sus errores, es decir que existen choques comunes y sucesos o componentes no observado dentro del término de error del modelo. El resultado para los residuales del modelo MG indica que el estimador ha capturado satisfactoriamente los factores comunes no observados (como choques globales o tendencias regionales), eliminando la correlación entre las unidades de sección cruzada.
5.3. Prueba de raíz unitaria de Pesaran (2007) para la IED, incertidumbre, crecimiento económico, capital humano y apertura comercial
La prueba CD de Pesaran aplicada con anterioridad demostró que no existe independencia transversal, por ese motivo se deben realizar pruebas de raíz unitaria robustas ante la presencia de dependencia de la sección cruzada.
La Tabla 6 muestra los resultados de la prueba de raíz unitaria de Pesaran (2007) en nivel tanto para los índices que presentan tendencia como para los que no. Se observa que con un nivel de confianza del 99 % la IED y la incertidumbre son estacionarias en nivel con 0 y con 1 rezagos mientras que el crecimiento económico, el capital humano y la apertura comercial tienen raíz unitaria.
Tabla 6 Resultados de la prueba de raíz unitaria de Pesaran (2007) con series en nivel
|
Sin tendencia |
||
|---|---|---|
|
Variable |
Rezago 0 |
Rezago 1 |
|
IIED |
–5.633*** |
–2.636*** |
|
IIM |
–7.037*** |
–4.618*** |
|
IAPCOM |
1.366 |
0.979 |
|
Con tendencia |
||
|
Variable |
Rezago 0 |
Rezago 1 |
|
ICREC |
1.691 |
2.104 |
|
ICH |
0.191 |
0.140 |
Hipótesis nula: tiene raíz unitaria
Nota: *** Indica rechazo de la hipótesis nula a un nivel de confianza de 99 %
Fuente: autores, con base en el período de la muestra y utilizando la versión 19 del software StataSE.
La Tabla 7 muestra los resultados de la prueba para las variables apertura comercial, crecimiento económico y capital humano en su primera diferencia y se encuentra que las series tienen grado de integración I(1) con un nivel de confianza del 99 % cuando se realiza la prueba con 0 rezagos; en ese orden de ideas tienen grado de integración I(1) al 95, 90 y 99 % respectivamente cuando se realiza la prueba con 1 rezago, lo anterior permite concluir que las series mencionadas en este párrafo se vuelven estacionarias en primera diferencia.
Tabla 7. Resultados de la prueba de raíz unitaria de Pesaran (2007) con series en primera diferencia
|
Sin tendencia |
||
|---|---|---|
|
Variable |
Rezago 0 |
Rezago 1 |
|
ΔIAPCOM |
–4.864*** |
–2.259** |
|
ΔICREC |
–5.450*** |
–1.380* |
|
ΔICH |
–8.664*** |
–3.643*** |
Hipótesis nula: tiene raíz unitaria.
Nota: * indica rechazo de la hipótesis nula a un nivel de confianza de 90 %, ** indica rechazo de la hipótesis nula a un nivel de confianza de 95 %, *** indica rechazo de la hipótesis nula a un nivel de confianza de 99 %.
Fuente: autores, con base en el período de la muestra y utilizando la versión 19 del software StataSE.
5.4. Prueba de cointegración de Westerlund (2007) sobre las variables IED, incertidumbre, crecimiento económico, capital humano y apertura comercial
Ante la presencia de un panel heterogéneo y con dependencia en la sección transversal se procede a realizar la prueba de cointegración de panel basada en la corrección de errores de Westerlund (2007) que es robusta ante paneles con estas características y que permite conocer si existe cointegración para los sujetos individuales del panel y/o para todo el panel en conjunto.
La Tabla 8 presenta los resultados de las 4 pruebas de cointegración de Westerlund (2007) y se observa que tanto la prueba Pt como Pa acepta la existencia de cointegración en el panel como un conjunto ya que rechaza la hipótesis nula de no cointegración al 99 y al 90 % de confianza respectivamente. Asimismo, dado que las variables del panel presentan dependencia transversal, se empleó el procedimiento bootstrap residual asociado a la prueba de Westerlund (2007), implementado mediante B=100 replicaciones. Con este esquema de remuestreo, los cuatro estadísticos rechazan de manera robusta la hipótesis nula de no cointegración, con p-valores bootstrap de 0.040, 0.050, 0.070 y 0.040, respectivamente. Estos resultados confirman la existencia de una relación de equilibrio de largo plazo entre la IED, la incertidumbre, el crecimiento económico, el capital humano y la apertura comercial en el conjunto de economías APEC.
Tabla 8 Resultados de la prueba de cointegración de Westerlund (2007) con un rezago, un valor de cero en la ventana de kernel de Bartlett y Bootstrap de 100
|
Pruebas |
Valor Z |
Valor P |
Valor P Robusto |
|---|---|---|---|
|
Gt |
–0.269 |
0.394 |
0.040 |
|
Ga |
2.804 |
0.998 |
0.050 |
|
Pt |
–3.182 |
0.001 |
0.070 |
|
Pa |
–1.509 |
0.066 |
0.040 |
Hipótesis nula: no cointegración
Fuente: autores, con base en el período de la muestra y utilizando la versión 19 del software StataSE.
5.5. Interpretación del modelo econométrico de datos panel no estacionario de Grupo Medio de Pesaran y Smith (1995)
Con base en las características propias de la matriz de datos de las variables dependiente e independientes seleccionadas para el panel se elige como método de estimación de coeficientes al estimador de Grupo Medio de Pesaran y Smith (1995) este es un método consistente y robusto ante la presencia de dependencia de la sección cruzada, además de que permite el uso de variables no estacionarias y estima modelos de series temporales de panel con coeficientes de pendiente heterogénea entre las economías miembro del panel.
Tabla 9 Resultados del modelo de Grupo Medio (MG) de Pesaran y Smith (1995)
|
IIED |
Coeficiente |
Error estándar (Robusto) |
Valor-p |
|
|---|---|---|---|---|
|
IIM |
–0.841 |
0.486 |
0.083 |
|
|
ICREC |
5.915 |
3.024 |
0.050 |
|
|
ICH |
2.861 |
19.518 |
0.883 |
|
|
IAPCOM |
11.333 |
6.846 |
0.098 |
|
|
Trend |
–15.593 |
25.183 |
0.536 |
|
|
Const |
–1842.582 |
2682.713 |
0.492 |
|
|
Resultados de la prueba de heterogeneidad |
||||
|
Estadístico |
4.03 |
4.68 |
||
|
Valor-p |
||||
|
0.02 |
0.00 |
|||
Nota: Se ha realizado una transformación en índices con una base común, los coeficientes estimados representan la sensibilidad del índice de inversión (IIED) ante cambios unitarios en los índices independientes. Debido a que una unidad de cambio en un índice base 100 equivale a una variación de un punto porcentual respecto al periodo de referencia, los resultados se interpretan como la respuesta porcentual de la IED. La variable trend representa una tendencia lineal específica del grupo.
Fuente: autores, con base en el período de la muestra y utilizando la versión 19 del software StataSE.
La Tabla 9 muestra los resultados del modelo econométrico estimado y a partir de sus coeficientes y los niveles de significancia permite realizar las siguientes inferencias que muestran la relación existente entre las variables endógena y exógenas:
1.Con un nivel de confianza del 90 % se encuentra que cuando el índice de incertidumbre (IIM) aumenta 1 %, los flujos de entrada de inversión extranjera directa (IIED) disminuyen en un 0.84 % lo que indica la existencia de un efecto negativo de la variable independiente sobre la dependiente. Este resultado implica que cuando incrementan los niveles de incertidumbre, debido a la falta de información y claridad sobre el comportamiento futuro de la economía y la política, los inversores extranjeros deciden eliminar o retrasar sus decisiones de invertir en el exterior de forma directa, por otro lado el resultado plenamente consistente con la teoría de opciones reales que postula cómo la irreversibilidad de la IED eleva el umbral de rentabilidad requerido ante volatilidad futura, induciendo estrategias de “esperar para ver” (Dixit y Pindyck, 1994). En el contexto específico de APEC, este efecto se explica por mecanismos geopolíticos como las tensiones comerciales entre Estados Unidos y China desde 2018 y la guerra Rusia-Ucrania posterior a 2022, que generan aversión al riesgo en cadenas de suministro regionales.
2.Se demuestra que el crecimiento económico tiene un efecto positivo y significativo (al 5 %) sobre los flujos de IED, el coeficiente estimado sugiere que cuando incrementa el nivel de crecimiento económico de las economías en uno por ciento, los flujos de IED (IIED) que reciben dichas economías aumentan 5.9 % de modo que el buen desempeño económico de las economías receptoras motiva a los inversores extranjeros a destinar su capital hacia dichas economías. El resultado también resalta el nexo comercio-inversión explicando flujos hacia Vietnam e Indonesia pese a su alta incertidumbre, contrastan con la insignificancia de ICH, resultado sorprendente frente a la literatura que podría deberse a la debilidad del proxy de años de escolaridad para capturar habilidades digitales demandadas en sectores alta tecnología de APEC.
3.El aumento en el nivel de capital humano tiene un efecto positivo sobre la atracción de IED, sin embargo, este efecto no es comprobable para los miembros del APEC, ya que no alcanza ningún nivel de significancia al 1, 5 o 10 %. Este aspecto se discutirá más adelante dentro del apartado de discusión de resultados.
4.La apertura comercial obtuvo un coeficiente positivo y significativo al 10 %, el resultado indica que cuando la apertura comercial crece en 1 por ciento, los flujos de entrada de IED incrementan en 11.3 %. Esto es un impacto grande que demuestra que los inversores ven influenciadas sus decisiones de inversión por el nivel de apertura de las economías y que entre más abierta se encuentre una economía al comercio, más atractiva se hace para las inversiones extranjeras directas.
5.Como se observa, la tendencia (trend) y la constante (const) no adquieren valores significativos por lo que los coeficientes presentados no son representativos de estas variables. A manera de explicación se sabe que la variable trend en este tipo de modelos especifica una tendencia lineal de grupo específica que se incluye en la regresión del modelo y captura las variantes inobservables en el tiempo mientras que la variable const es la intersección que captura los efectos fijos del modelo que son inobservables, pero son invariantes en el tiempo. La hipótesis nula de homogeneidad de intercepto también se rechaza a un nivel de significación estadística del 1 %. Estos resultados sugieren que existen problemas de heterogeneidad de intercepto. Por lo tanto, se justifica el emplear un modelo robusto como MG.
Los resultados de este estudio confirman hallazgos previos sobre el impacto negativo de la incertidumbre en los flujos de inversión extranjera directa (IED), pero también revelan matices importantes para las economías APEC. El efecto adverso de la incertidumbre (-0.84 % en IED por cada 1 % de aumento en el índice) respalda la teoría de inversión irreversible, donde los inversionistas prefieren esperar ante entornos inciertos. Sin embargo, la magnitud de este efecto es menor a la reportada en estudios de economías emergentes aisladas, lo que sugiere que la integración regional en el APEC podría actuar como amortiguador. Esto abre preguntas sobre si los acuerdos comerciales multilaterales mitigan parcialmente el riesgo percibido por los inversionistas, un aspecto que merece exploración futura.
El fuerte impacto positivo de la apertura comercial (+11.3 %) refuerza la idea de que los inversionistas valoran más el acceso a mercados que la mera estabilidad. Este hallazgo contrasta con estudios en otras regiones donde factores institucionales suelen predominar, indicando posiblemente una característica distintiva de las economías asiáticas dinámicas dentro del APEC. No obstante, la no significancia del capital humano contradice la literatura convencional sobre IED. Esto podría deberse a que el indicador educativo usado no captura habilidades relevantes para inversionistas, o que, en economías manufactureras intensivas en mano de obra, la capacitación específica in situ resulta más importante que la educación formal.
Metodológicamente, la identificación de dependencia transversal valida la necesidad de enfoques como el estimador de Grupo Medio, que corrige por interconexiones económicas regionales. Sin embargo, persisten limitaciones: al trabajar con datos agregados, se pierden heterogeneidades sectoriales cruciales. Por ejemplo, la incertidumbre podría afectar diferencialmente a inversiones en minería versus tecnología. Además, el periodo de estudio incluye crisis globales atípicas (2008, 2020) cuyos efectos pueden haber influido desproporcionadamente en los resultados.
Estos hallazgos tienen implicaciones prácticas inmediatas. Para los formuladores de políticas, sugieren que reducir la incertidumbre macroeconómica es necesario pero insuficiente para atraer IED. Estrategias combinadas que prioricen la integración comercial profunda, junto con estabilidad institucional, podrían ofrecer mejores resultados. Para la investigación futura, se plantea la necesidad de estudios comparativos entre bloques económicos y análisis a nivel sectorial que usen mediciones más finas de incertidumbre y capital humano. Finalmente, los resultados cuestionan supuestos universales sobre determinantes de IED, destacando cómo factores regionales y estructurales pueden reconfigurar jerarquías de variables.
7. Conclusiones
El enfoque metodológico adoptado en este estudio —basado en un modelo de datos panel no estacionario con el estimador de Grupo Medio de Pesaran y Smith (1995)— demostró ser robusto para analizar la relación entre incertidumbre e IED en las economías APEC, al abordar tres desafíos clave: heterogeneidad estructural entre economías, dependencia transversal y no estacionariedad de las series. La aplicación de pruebas avanzadas, como el test de dependencia transversal de Pesaran (2004) y el de cointegración de Westerlund (2007), permitió validar la existencia de relaciones estables en el largo plazo, incluso en un contexto de interdependencia económica regional.
Los resultados de este estudio confirman que la incertidumbre económica y política, medida a través del Índice de Incertidumbre Mundial de Ahir et al. (2018), tiene un efecto negativo y significativo sobre los flujos de inversión extranjera directa (IED) en las economías de la región APEC durante el período 2000-2020. Este hallazgo se alinea con la teoría de la inversión irreversible bajo incertidumbre, que sugiere que los inversionistas postergan decisiones ante entornos inciertos para evitar costos hundidos. Además, se identificaron otros determinantes clave: el crecimiento económico y la apertura comercial mostraron impactos positivos, mientras que el capital humano no resultó estadísticamente significativo. Estos resultados no solo refuerzan la literatura existente, sino que también ofrecen perspectivas valiosas para diseñar políticas públicas orientadas a atraer IED en contextos de volatilidad global.
Para mitigar el efecto adverso de la incertidumbre, los gobiernos de la región APEC deberían implementar estrategias que combinen transparencia institucional, estabilidad macroeconómica y cooperación regional. En primer lugar, es crucial fortalecer la comunicación de políticas económicas mediante informes periódicos y proyecciones confiables, coordinados entre bancos centrales y ministerios de economía. Por ejemplo, la adopción de códigos de buenas prácticas en la divulgación de datos macroeconómicos —como los estándares del FMI— podría reducir percepciones de riesgo. En segundo lugar, dado que eventos como crisis geopolíticas o pandemias exacerban la incertidumbre, se recomienda crear fondos de estabilización regionales que actúen como redes de seguridad para inversores, garantizando compensaciones parciales en escenarios de shocks externos. Esto podría articularse a través de mecanismos similares al Chiang Mai Initiative de la ASEAN.
Respecto a la apertura comercial, los resultados respaldan políticas que profundicen la integración económica. Las economías de APEC deberían acelerar la eliminación de barreras no arancelarias -como requisitos técnicos discrecionales- y expandir acuerdos de libre comercio (TLC) con cláusulas específicas para proteger inversiones. Un caso emblemático es el Tratado Integral y Progresista de Asociación Transpacífico (CPTPP), que incluye capítulos sobre solución de controversias inversor-Estado. Asimismo, para capitalizar el vínculo positivo entre crecimiento económico e IED, se sugiere priorizar reformas estructurales que impulsen la productividad, como inversión en infraestructura digital y energía limpia, áreas donde las empresas multinacionales buscan oportunidades.
Sobre el capital humano, si bien el estudio no encontró un impacto significativo, esto podría reflejar limitaciones en la métrica utilizada (ej. años de escolaridad promedio). Se propone reorientar políticas hacia la calificación laboral sectorial, especialmente en industrias intensivas en tecnología. Programas de capacitación cofinanciados por el sector privado -como los modelos duales de Alemania o Singapur- podrían hacer más atractiva la IED en manufactura avanzada y servicios.
En cuanto a las limitaciones del modelo, este presenta algunas que deben considerarse, p.ej. la exclusión de variables institucionales -como calidad regulatoria o estado de derecho- que podrían modular el efecto de la incertidumbre. Además, posible endogeneidad entre IIM procíclico y IED, mitigada por la cointegración de Westerlund (2007) pero susceptible de abordarse con variables instrumentales como el EPU de EE.UU. en trabajos futuros; también omisión de instituciones (WGI) y tipos de cambio (colinealidad con IIM).
Respecto a las posibles futuras líneas de investigación, que permitan profundizar en estos hallazgos, se proponen analizar si el impacto de la incertidumbre varía entre industrias, usando datos a nivel de firma a fin de observar la desagregación sectorial o bien explorar cómo marcos regulatorios sólidos mitigan el efecto negativo de la incertidumbre.
En conclusión, este estudio subraya que, en un mundo cada vez más volátil, las economías APEC deben equilibrar la flexibilidad ante shocks con políticas predecibles que generen confianza en los inversores. La reducción de la incertidumbre no implica eliminar la volatilidad inherente a los mercados, sino gestionarla con herramientas innovadoras -desde seguros contra riesgos políticos hasta plataformas de diálogo público-privado- que transformen la incertidumbre en oportunidades de crecimiento sostenible. Futuras investigaciones deberán probar estas propuestas en contextos específicos, cerrando así la brecha entre hallazgos académicos y acción política.
REFERENCIAS
. (1983). Optimal investment under uncertainty. The American Economic Review, 73(1), 228–233.
., . y . (2018). The World Uncertainty Index [Mimeo]. Stanford University. http://dx.doi.org/10.2139/ssrn.3275033
., . y . (2018b). World Uncertainty Index [Base de datos]. https://www.policyuncertainty.com/IIM_quarterly.html
., . y . (2022). The World Uncertainty Index (NBER Working Paper No. 29763). National Bureau of Economic Research. https://doi.org/10.3386/w29763
. y . (2014). International Economics: International factor movements (8.ª ed.). McGraw-Hill Irwin.
. (1968). Optimal capital policy with irreversible investment. En (Ed.), Value, Capital and Growth (pp. 1–19). Edinburgh University Press.
. y . (2013). ‘Wait-and-See’ business cycles? Journal of Monetary Economics, 60(6), 704–719. https://doi.org/10.1016/j.jmoneco.2013.06.002
. y . (2019). Transparency, risk, and FDI. Political Research Quarterly, 72(1), 132–146. https://doi.org/10.1177/1065912918781037
. y . (2018). Uncertainty and business cycle: A review of the literature and some evidence from the Spanish economy. Estudios de Economía Aplicada, 36(1), 235–250. https://doi.org/10.25115/eea.v36i1.2526
. y . (2018). The conditional nature of political risk: How home institutions influence the location of foreign direct investment. American Journal of Political Science, 62(2), 470–85. https://doi.org/10.1111/ajps.12344
. y . (2000). The determinants of foreign direct investment in transition economies (William Davidson Institute Working Paper No. 342). University of Michigan. http://dx.doi.org/10.2139/ssrn.251914
. y . (2013). Does human capital endowment of FDI recipient countries really matter? Evidence from cross-country firm level data. Review of Development Economics, 17(3), 559–570. https://doi.org/10.1111/rode.12050
. (2009). The impact of uncertainty shocks. Econometrica, 77(3), 623–685. https://doi.org/10.3982/ECTA6248
. (2013, 18 de enero). The macroeconomics of time-varying uncertainty [Conferencia]. IMF Lectures.
., ., ., . y . (2025). Comportamiento cíclico del PIB hasta el primer trimestre de 2025 e incertidumbre arancelaria (Estudios sobre la Economía Española No. 2025/09). FEDEA.
. y . (2024). Incertidumbre política y flujos de inversión extranjera directa en la Unión Europea. Papeles de Europa, 37, e90285. https://doi.org/10.5209/pade.90285
. y . (1992). Uncertainty, investment, and industry evolution (NBER Working Paper No. 4160). National Bureau of Economic Research. https://doi.org/10.3386/w4160
. y . (2003). Foreign direct investment in Central and Eastern European countries: A dynamic panel analysis (Kiel Working Paper No. 1143). Kiel Institute for the World Economy. http://hdl.handle.net/10419/17819
., . y . (2020). Determinantes de la inversión extranjera directa en Latinoamérica (2000-2017). Revista Espacios, 41(50), 299–315. https://doi.org/10.48082/espacios-a20v41n50p21
., ., . y . (2020). Trade policy uncertainty and its effect on foreign direct investment: Evidence from Mexico (Documento de Investigación No. 2020-16). Banco de México.
., . y . (2017). Los determinantes de la inversión extranjera directa en el Brasil: Análisis empírico del período 2001-2013. Revista de la CEPAL, 121, 185–199. https://doi.org/10.18356/49764516-es
. y . (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366), 427–431. https://doi.org/10.2307/2286348
. (2011). International trade, foreign direct investment, and security. Annual Review of Economics, 3(1), 191–213. https://doi.org/10.1146/annurev-economics-111809-125110
. y . (1994). Investment under Uncertainty. Princeton University Press.
. y . (2023). Investment under uncertainty and irreversibility: Evidence from the shipping markets. International Journal of Finance & Economics, 29(2), 2139–2154. https://doi.org/10.1002/ijfe.2779
. y . (2015). Impact of interest rates on foreign direct investment: Case study Sierra Leone economy. International Journal of Business Management and Economic Research, 6(1), 124–132.
. (1997). Multinationals, FDI and uncertainty: An exposition. Journal of Multinational Financial Management, 7(3), 265–273. https://doi.org/10.1016/S1042-444X(97)00017-0
. (1998). Multinationals, FDI and uncertainty: A reply. Journal of Multinational Financial Management, 8(4), 455–456. https://doi.org/10.1016/S1042-444X(98)00043-7
. y . (2017). Empirical analysis on the influence of interest rates on foreign direct investment in Sierra Leone. International Journal of Research in Business Studies and Management, 4(12), 28–35.
., . y . (2013). Factores determinantes de la inversión extranjera directa en América del Sur. Perfil de Coyuntura Económica, 22, 55–79.
. (1999). Análisis econométrico (3.ª ed.). Prentice Hall.
. y . (1999). Investment and demand uncertainty. The Quarterly Journal of Economics, 114(1), 185–227. https://doi.org/10.1162/003355399555981
. (2010). Ratification counts: US investment treaties and FDI flows into developing countries. Review of International Political Economy, 17(2), 348–377. https://doi.org/10.1080/09692290903333103
. (2015). Uncertainty, judgment and the theory of the firm. Journal of Institutional Economics, 11(3), 623–650. https://doi.org/10.1017/S1744137414000381
. (1972). The effects of price and cost uncertainty on investment. Journal of Economic Theory, 5(2), 258–266. https://doi.org/10.1016/0022-0531(72)90105-6.
. (1993). Sources of monetary growth uncertainty and economic activity: The time-varying parameter model with heteroskedastic disturbances. Review of Economics and Statistics, 75(3), 483–492. https://doi.org/10.2307/2109462
. y . (2001). Foreign direct investment and uncertainty: Empirical evidence from Africa (Working Paper No. 071). Center for Economic Research on Africa.
., . y . (2005). Uncertainty and growth of the firm. Small Business Economics, 24(4), 381–391. https://doi.org/10.1007/s11187-005-7121-z
. y . (2018). El efecto de la incertidumbre en la inversión extranjera directa: El caso de México (Documento de Investigación No. 2018-03). Banco de México.
. (2007). The impact of exchange rate volatility on U.S. foreign direct investment in Latin America [Tesis de maestría, Universidad de Delaware].
. y . (1986). The value of waiting to invest. The Quarterly Journal of Economics, 101(4), 707–727. https://doi.org/10.2307/1884175
. (2005). Factores determinantes de la inversión extranjera directa en algunos países de Latinoamérica. Estudios Económicos de Desarrollo Internacional, 5(2), 63–94.
. (2006). Trade costs and foreign direct investment (CEPR Discussion Paper No. 5933). Centre for Economic Policy Research.
. (1996). Incertidumbre económica e inversión privada en Colombia (Borradores Semanales de Economía No. 56). Banco de la República.
. y . (2008). Error-correction–based cointegration tests for panel data. The Stata Journal, 8(2), 232–241. https://doi.org/10.1177/1536867X0800800205
. (2004). General diagnostic tests for cross section dependence in panels (IZA Discussion Paper No. 1240). Institute for the Study of Labor.
. (2006). Estimation and inference in large heterogeneous panels with a multi-factor error structure. Econometrica, 74(4), 967–1012. https://doi.org/10.1111/j.1468-0262.2006.00692.x.
. (2007). A simple panel unit root test in the presence of cross-section dependence. Journal of Applied Econometrics, 22(2), 265–312. https://doi.org/10.1002/jae.951.
. y . (1995). Estimating long-run relationships from dynamic heterogeneous panels. Journal of Econometrics, 68(1), 79–113. https://doi.org/10.1016/0304-4076(94)01644-F
. y . (2008). Testing slope homogeneity in large panels. Journal of Econometrics, 142(1), 50–93. https://doi.org/10.1016/j.jeconom.2007.05.010
., ., . y . (2020). Does the level of human capital matter for FDI in the Western Balkan countries? Acta Oeconomica, 70(3), 381–405. https://doi.org/10.1556/032.2020.00019
. (1988). Irreversible investment, capacity choice, and the value of the firm. The American Economic Review, 78(5), 969–985.
. (1991). Irreversibility, uncertainty, and investment. Journal of Economic Literature, 29(3), 1110–1148.
. (1993). A note on competitive investment under uncertainty. The American Economic Review, 83(1), 273–277.
. y . (2001). Econometría (4.ª ed.). McGraw-Hill.
. (2010). Incertidumbre macroeconómica e inversión real en Colombia. Revista Sociedad y Economía, 18, 269–300.
. (2002). Foreign direct investment and intellectual capital formation in Southeast Asia (OECD Development Centre Working Paper No. 194). Organización para la Cooperación y el Desarrollo Económicos. https://doi.org/10.1787/18151949
. (2009). Apertura comercial, balanza comercial e inversión extranjera directa en México, 1980-2006. Investigación Económica, 68(269), 73–111.
. y . (2024). Irreversible investment under predictable growth: Why land stays vacant when housing demand is booming. Journal of Economic Theory, 215, 105776. https://doi.org/10.1016/j.jet.2023.105776
. (2024). Incertidumbre y dinámica de la inversión mundial bajo el modelo exportador (1970-2019) (Reporte de Investigación). Universidad Autónoma Metropolitana, Coordinación Divisional de Investigación.
. (2016, 25 de mayo). ¿Qué es la Inversión Extranjera Directa? Gobierno de México. https://www.gob.mx/se/articulos/que-es-la-inversion-extranjera-directa
. (2003). Real-exchange-rate uncertainty and private investment in LDCs. The Review of Economics and Statistics, 85(1), 212–218. https://doi.org/10.1162/003355303321361513
. (2022, 19 de enero). Investment Trends Monitor (Issue 40). United Nations Conference on Trade and Development. https://unctad.org/system/files/official-document/diaeiainf2021d3_en.pdf
. (2005). Síndrome respiratorio agudo grave (SARS). Anales de Pediatría, 62(Supl. 1), 6–11. https://doi.org/10.1016/S1695-4033(05)73024-X
. (2024). Instituciones, incertidumbre e inversión extranjera directa: Un estudio comparado de América Latina [Tesis de posgrado]. Facultad Latinoamericana de Ciencias Sociales (FLACSO), Ecuador.
. (2007). Testing for error correction in panel data. Oxford Bulletin of Economics and Statistics, 69(6), 709–748. https://doi.org/10.1111/j.1468-0084.2007.00477.x
. (2005). Impact of exchange rate uncertainty on foreign direct investment [Tesis de maestría, Universidad de Wisconsin-Milwaukee].
. (2001). Does foreign direct investment promote economic growth? Evidence from East Asia and Latin America. Contemporary Economic Policy, 19(2), 175–185. https://doi.org/10.1111/j.1465-7287.2001.tb00059.x