Mercado accionario y tasa de interés: evidencia empírica para Colombia 2008–2023
Stock market and interest rate: empirical evidence for Colombia 2008–2023
Carlos Fernando Parra Moreno
Universidad del Tolima (Colombia)
https://orcid.org/0009-0002-5896-1587
Jacobo Alberto Campo Robledo
Universidad Católica de Colombia (Colombia)
https://orcid.org/0000-0003-3057-6206
RESUMEN
Una de las relaciones más analizadas en el ámbito financiero y bursátil, así como en la literatura académica -especialmente en los últimos 25 años-, es la que existe entre la tasa de interés y el precio de las acciones, estudiada desde diversos enfoques. Este trabajo examina empíricamente la relación entre la tasa de interés de política monetaria y el mercado accionario colombiano, utilizando datos diarios para el periodo enero de 2008 a junio de 2023. Se aplican distintas técnicas de econometría de series de tiempo financieras: pruebas de cointegración entre el precio de las acciones y la tasa de interés con diversos estimadores; un modelo ARIMAX-EGARCH para capturar la volatilidad condicional asimétrica del rendimiento accionario y su relación con cambios en la tasa de interés; y un modelo VAR para analizar la causalidad en el sentido de Granger. Los resultados evidencian una relación de equilibrio de largo plazo entre el índice COLCAP y la tasa de interés; una volatilidad condicional asimétrica en el COLCAP explicada también por la tasa de política monetaria; y una causalidad bidireccional entre ambas variables.
PALABRAS CLAVE
Tasa de interés; COLCAP; Series de Tiempo; Cointegración; Causalidad de Granger; Modelo ARIMAX;EGARCH; Colombia.
ABSTRACT
One of the most widely analyzed relationships in both financial markets and academic literature-particularly over the past 25 years-is that between interest rates and stock prices, approached from various perspectives. This study empirically examines the relationship between the monetary policy interest rate and the Colombian stock market, using daily data for the period from January 2008 to June 2023. Several econometric techniques for financial time series are applied: cointegration tests between stock prices and the interest rate using different estimators; an ARIMAX-EGARCH model to capture the asymmetric conditional volatility of stock returns and its relationship with changes in the interest rate; and a VAR model to analyze Granger causality. The results provide evidence of a long-term equilibrium relationship between the COLCAP index and the interest rate; an asymmetric conditional volatility in the COLCAP also explained by the monetary policy rate; and a bidirectional causality between the two variables.
KEYWORDS
Interest rate; COLCAP; Time series; Cointegration; Granger causality; ARIMAX;EGARCH model; Colombia.
Clasificación JEL: C22, D52, E44, G14.
MSC2010: 62P20, 91G30, 91G70.
1. INTRODUCCIÓN
Desde 2001, el Banco de la República de Colombia ha buscado “anclar” las expectativas de los agentes económicos respecto a la inflación mediante el anuncio de un rango meta. Para lograrlo, emplea como principal instrumento de política monetaria las tasas de intervención (también conocidas como tasas de política monetaria, TPM). Estas tasas inciden sobre la tasa de interés interbancaria -su meta operativa- y, a su vez, influyen en las tasas de interés de mayor plazo, que son fundamentales para las decisiones de consumo e inversión de los agentes económicos (Becerra y Melo, 2009, p. 108). Este proceso ilustra el mecanismo de transmisión de la política monetaria hacia las tasas de interés comerciales.
Según Becerra y Melo (2009) y Cristiano, González y Huertas (2017), la eficacia de la política monetaria se evalúa a través de cuatro canales de transmisión: el de la tasa de interés, el de los precios de los activos, el de la tasa de cambio y el del crédito.
Dado su impacto sobre el consumo y la inversión, y en línea con el canal de precios de los activos, ha crecido el interés de los tomadores de decisiones económicas y financieras por identificar variaciones en las tasas de interés que permitan anticipar los movimientos en los precios de las acciones. Esto se sustenta en la relación inversa que suele existir entre ambas variables. En este contexto, los agentes pueden gestionar de forma más eficiente sus carteras y posiciones, utilizando la información sobre los cambios en las tasas de interés como señales fiables de la dirección futura del mercado accionario. Al mismo tiempo, los formuladores de política económica monitorean la reacción del mercado de valores ante variaciones en las tasas de interés como un indicador relevante del comportamiento futuro del mercado bursátil.
Básicamente, la relación entre las tasas de interés y el precio de las acciones es negativa, en general llamada tóxica, cuando las tasas de interés suben, el precio de las acciones baja y viceversa. En este sentido, en términos estadísticos es una correlación negativa, y que empíricamente ha sido probada su relación causal (Bernanke y Kuttner (2005), Alam y Uddin (2009), Uddin y Alam (2010), Aghasi et. al. (2013), Conrad (2021)).
Esta investigación tiene como objetivo identificar varios aspectos relevantes para contribuir a la literatura empírica. En primer lugar, establecer si existe una relación de equilibrio de largo plazo entre el índice accionario y la tasa de interés y cual es dicha relación utilizando técnicas de raíces unitarias y cointegración. En segundo lugar, estudiar la volatilidad condicional asimétrica del rendimiento del mercado accionario a través de un modelo ARIMAX-EGARCH en el cual se incluye la tasa de interés como una variable exógena, tanto en la media como en la varianza. En tercer lugar, identificar la relación causal en el sentido de Granger de la tasa de interés con el precio de las acciones a través de un Modelo VAR. Se utiliza el índice COLCAP de la Bolsa de Valores de Colombia como variable proxy del comportamiento de los precios de las acciones, y la tasa de interés interbancaria (también se utiliza tasa de interés de referencia de los TES a 1 año con el objetivo de validar la robustez de los resultados). Los datos utilizados son diarios para el período comprendido entre enero de 2008 y junio de 2023. Se incluyen variables dummy diarias para capturar el efecto del día de la semana, tanto en la relación de cointegración como en el modelo ARIMAX-EGARCH. Para cumplir con estos objetivos, como se ha mencionado, se utilizan diferentes técnicas de análisis econométrico para series de tiempo financieras que se presentarán más adelante, como la relación de cointegración, modelos EGARCH y causalidad de Granger. El modelo GARCH Exponencial (EGARCH) permite capturar la reacción asimétrica de la volatilidad a los shocks positivos y negativos. Adicionalmente, se controla por dos choques externos (exógenos), uno en 2015 por la crisis del petróleo y el otro durante la pandemia, utilizando variables dummy de intervención e interacción, tanto en la relación de largo plazo como en la estimación del modelo ARIMAX-EGARCH.
El modelo EGARCH constituye un complemento esencial al análisis de cointegración en el estudio de la relación entre el mercado accionario y la tasa de interés. La cointegración permite establecer si existe un vínculo de equilibrio de largo plazo entre el índice COLCAP y la tasa interbancaria (TIB) o la de los TES, ofreciendo evidencia sobre cómo los cambios persistentes en la política monetaria se trasladan, a lo largo del tiempo, al nivel de precios de los activos. No obstante, esta técnica no es suficiente para capturar la dinámica de corto plazo ni las variaciones en la volatilidad del mercado. En este punto, el EGARCH aporta valor al modelar la volatilidad condicional, identificar reacciones asimétricas del mercado ante choques en la tasa de interés, caracterizar el comportamiento del riesgo financiero y analizar la transmisión de la política monetaria a través de la volatilidad.
En este sentido, estudiar la relación entre el precio de las acciones y la tasa de interés es de vital importancia en el ámbito financiero y de inversión por varias razones. En primer lugar, esta relación puede proporcionar información valiosa sobre el estado y las perspectivas económicas. Las tasas de interés son una medida clave de las condiciones monetarias y reflejan la política económica y las expectativas de crecimiento. Al analizar cómo afectan estas tasas de interés de política monetaria al precio de las acciones, se puede obtener una visión más completa y “ha mejorado el conocimiento sobre el comportamiento de los retornos de los activos” (Maya y Torres, 2005, p.68). Adicionalmente, facilita la comprensión de la dinámica económica subyacente, y dar orientaciones a preguntas como: ¿cuál es el efecto de asimilación de las tasas comerciales?, ¿qué rumbo tomará la inflación?, entre otros.
En segundo lugar, comprender la relación entre el precio de las acciones y la tasa de interés es fundamental para la toma de decisiones de inversión, vía canales de transmisión de la política monetaria. Los inversores buscan maximizar sus rendimientos y minimizar los riesgos, y la relación entre estas dos variables puede influir en las decisiones de compra o venta de acciones. Por ejemplo, una disminución de las tasas de interés puede estimular la inversión y aumentar el atractivo de las acciones en comparación con otras clases de activos, lo que podría resultar en aumentos de precios. Por el contrario, un aumento de las tasas de interés podría reducir el atractivo de las acciones y llevar a disminuciones de precios.
En tercer lugar, el estudio de la relación entre el precio de las acciones y la tasa de interés puede contribuir al desarrollo de estrategias de inversión más sofisticadas y efectivas. Al comprender cómo estas variables se relacionan entre sí y cómo impactan en los rendimientos de las inversiones, los inversionistas pueden aprovechar oportunidades de arbitraje y diseñar estrategias de cobertura más precisas. Además, el análisis de esta relación puede ayudar a identificar patrones y tendencias que pueden ser útiles para la elaboración de modelos predictivos y la gestión de riesgos.
El documento se encuentra organizado como sigue. En la segunda sección se plantea una revisión documental del tema a manera de revisión de literatura. La tercera expone las metodologías empleadas para probar la relación de cointegración, el modelo EGARCH y la causalidad de Granger, además se presentan y explican los datos. En la cuarta sección se presentan las estimaciones, los resultados del estudio y sus respectivos análisis incluido un análisis descriptivo de las variables empleadas. Finalmente, en la quinta y última sección se exponen las conclusiones y recomendaciones.
2. Revisión de literatura: Estado del Arte
En esta sección se presenta una revisión de la literatura teórica y empírica que sustenta el análisis de la relación entre las tasas de interés y el mercado accionario. En primer lugar, la primera subsección aborda el papel central que cumple la tasa de interés como instrumento de política monetaria y como mecanismo de transmisión hacia los precios de los activos financieros, especialmente las acciones. Se describe su funcionamiento en el contexto colombiano, destacando su incidencia en las decisiones de consumo, inversión y valoración de activos. En segundo lugar, la segunda subsección recoge un amplio conjunto de estudios empíricos que exploran esta relación en distintos países y períodos, aplicando diversos métodos econométricos. Esta revisión permite identificar patrones comunes, como la prevalencia de una relación negativa entre ambas variables, así como diferencias significativas según el contexto económico y financiero de cada país.
2.1. La importancia de la tasa de interés
La tasa de interés como una variable macroeconómica es clave ya que determina el costo del dinero, en pocas palabras, es el precio del dinero en el tiempo para los mercados financieros. La tasa de interés (expresada en porcentaje) representa la relación entre el riesgo y la posible ganancia (oportunidad) de la utilización de dinero en una situación y tiempo determinado. Como función básica y constitucional del Banco de la República se tiene el velar por el poder adquisitivo de la moneda, tarea que desde el año de 2001 asume como prioridad al optar por el esquema de inflación objetivo. En este proceso utiliza la tasa de interés de política monetaria (TPM) como instrumento para anclar las expectativas de los agentes. Estas tasas de interés son las de las subastas de expansión (contracción) a través de los cuales se “suministra (contrae) liquidez al mercado a partir de la compra (venta) de títulos de deuda del gobierno” (Becerra y Melo, 2009, p.109). Adicional a estas tasas, el emisor dispone de las tasas lombardas para determinar la liquidez de las entidades financieras. Con las TPM de corto plazo “la autoridad monetaria busca afectar las tasas de interés de plazos más largos, modificando a su vez la demanda agregada y el nivel de precios” (Ibid., 109). Estas TPM se utilizan como instrumento para controlar la inflación, y generar efectos en la economía a través de los canales de transmisión, los cuales son: “el de las tasas de interés, el del crédito, la tasa de cambio, el precio de los activos y las expectativas” (Becerra y Melo, 2009, Gomez-Gonzalez et al. (2016), p.3). El mecanismo del crédito se puede trasladar a un mecanismo de “canal de hoja de balance” (Bernanke y Gertler, 1995).
El incremento de las tasas de intervención, en este caso interbancarias, repercute en el mercado de valores, dependiendo de la efectividad de la política monetaria y del canal de transmisión de las tasas de interés. Para Becerra y Melo (2009), esto depende de tres factores: el tamaño del efecto, la velocidad y la credibilidad del banco central. Para Gomez-Gonzalez et al. (2016) esta efectividad del canal de las tasas de interés depende “del grado de diversificación del sistema financiero, y de la capacidad que tiene esta último para generar innovaciones en las decisiones de consumo e inversión de las empresas y los hogares” (p.5).
Un ejemplo del mecanismo de la tasa de interés se da cuando las instituciones financieras adquieren de parte del Banco de la República recursos de liquidez, este costo se traslada a sus clientes, por ejemplo, a los créditos de consumo, tarjetas de crédito e hipotecas. Esto provoca que la cantidad de dinero de parte de los consumidores disminuya, reduciendo el ingreso disponible que afecta la demanda de bienes y servicios hacia las empresas. Así las cosas, las empresas disminuyen sus ventas y aumentan sus inventarios, como también reducen sus intenciones de crecimiento y por ende de financiación si se ameritaba, por tanto, se limita así el crecimiento de las empresas frenando sus planes de expansión que repercuten en recortes de personal, de los ingresos de los consumidores, la reducción de la demanda y las ganancias de las empresas, afectando el precio de la cotización de las acciones de estas. Esta caída del precio de las acciones incide directamente en el índice general de la bolsa. Es así como se manifiesta el proceso de la relación entre las tasas de interés y el mercado de valores, las dos variables tienden a moverse inversamente.
Comprender los vínculos entre la política monetaria y los precios de los activos es importante para entender la transmisión de políticas, ya que “los cambios en la política monetaria se transmiten por medio del mercado de valores a través de cambios en los valores de las acciones privadas (el “efecto riqueza”), cambios en el costo del capital, y otros” (Ibid., p.1221). Bernanke y Kuttner (2005) advierten, que no solo las tasas de interés de política monetaria afectan los precios de los activos, sino que estos precios también pueden reaccionar a las expectativas sobre futuras políticas.
Bjørnland y Leitemo (2013) analizan “el papel de los precios de la vivienda y de las acciones en el mecanismo de transmisión de la política monetaria en Estados Unidos” (p. 1084). A su vez, “tras un shock contractivo de política monetaria, los precios de las acciones caen inmediatamente, mientras que la respuesta de los precios de la vivienda es más gradual. En cuanto a la respuesta sistemática de la política monetaria, los precios de las acciones desempeñan un papel más importante que los precios de la vivienda. Como consecuencia, los precios de la vivienda contribuyen más que los precios de las acciones a las fluctuaciones del producto interno bruto y la inflación” (Ibid., p. 1084). La liberalización de los mercados financieros en la década de 1980:
“aumentó el interés por la evolución de los precios de los activos, en particular entre los bancos centrales, como resultado de varios factores. En primer lugar, los precios de los activos, como los precios de la vivienda y de las acciones, tienen un papel colateral central en el sector crediticio, lo que los convierte en fuentes importantes de fluctuaciones macroeconómicas” (Bjørnland y Leitemo, 2013, p.1084).
La fuente principal de la demanda de crédito es el aumento del consumo corriente sobre el ingreso percibido y el de las oportunidades de inversión. Cuando se hace referencia a la inversión esta puede enfocarse en dos escenarios: el primero, por ejemplo, puede ser para la adquisición activos fijos que generen alguna utilidad de su uso; y otra opción, es la de invertir en el mercado de valores. Este último es la razón de este trabajo en el cual se explica de manera empírica la relación entre la tasa de interés intervención y los precios de las acciones. Estos movimientos pueden tener efecto dominó en la economía ya que la tasa de interés de intervención suele verse como una señal de mercado sobre la cual se puede tener respuesta desde los diversos actores en el mercado financiero y de valores. Comprender la relación entre las tasas de interés de intervención y el mercado bursátil puede ayudar a los inversores a identificar cómo estos cambios afectan la toma de decisión de inversión.
2.2. La tasa de interés y el precio de las acciones
Diversos estudios empíricos han analizado la relación entre las tasas de interés y los precios de las acciones, en contextos geográficos y temporales variados, utilizando enfoques metodológicos que van desde modelos lineales simples hasta técnicas avanzadas de cointegración y heterocedasticidad condicional. En general, la evidencia sugiere la existencia de una relación negativa y significativa entre estas variables, aunque con algunas particularidades según el contexto como características particulares del mercado, estructuras institucionales y choques exógenos en los análisis empíricos.
Uno de los primeros modelos que relacionan el rendimiento de un activo con la tasa de interés es el propuesto por Ross (1973) es el Modelo APT (Arbitrage Pricing Theory) utilizado para entender y evaluar el riesgo y el rendimiento de los activos financieros. El Modelo APT se basa en la idea de que el rendimiento de un activo financiero puede explicarse en función de varios factores macroeconómicos o variables latentes que afectan a los mercados financieros. Estos factores pueden incluir tasas de interés, tasas de inflación, tasas de crecimiento y otros indicadores económicos. El modelo asume que el rendimiento de un activo está relacionado con estos factores y que los inversores exigen una prima por asumir riesgos relacionados con ellos. El Modelo APT busca determinar cuánto de la variación en el rendimiento de un activo se puede atribuir a cada uno de estos factores. Para ello, se utiliza un enfoque estadístico que implica regresiones múltiples. El modelo identifica las exposiciones del activo a los diferentes factores y calcula la sensibilidad del rendimiento del activo a cambios en esos factores.
Flannery y James (1984) utilizan una muestra de los precios de las acciones de 67 bancos comerciales, para datos semanales de los retornos de enero de 1976 a 1 de noviembre de 1981, sobre el cual identifican que el rendimiento de las acciones si reaccionan ante cambios de las tasas de interés, donde confirman la relación negativa del rendimiento de las acciones con las tasas de interés tanto a corto como a largo plazo. Abdullah y Hayworth (1993) observaron que los rendimientos de las acciones estadounidenses están relacionados negativamente con los intereses a corto y largo plazo.
Según Bernanke et al. (1994) “grandes oscilaciones en el gasto en inversión y en la producción se han atribuido a cambios en la política monetaria que tuvieron efectos muy modestos en las tasas de interés reales a largo plazo” (p.1). A su vez, “cambios en las condiciones del mercado crediticio amplifican y propagan los efectos de los shocks reales o monetarios iniciales” (Ibid., p.1). Por otro lado, Bernanke y Kuttner (2005) analizan “el impacto de los cambios en la política monetaria sobre los precios de las acciones, con el objetivo de medir la reacción promedio del mercado de valores y determinar las fuentes económicas de esa reacción” (p. 1221), a partir del cual encuentran que una reducción de 25 puntos básicos en la tasa objetivo de los fondos federales conlleva a un aumento en un 1 % en los índices bursátiles. Estos efectos también se ven en la producción, el empleo y la inflación. Los efectos directos e inmediatos de las tasas de política monetaria se reflejan sobre los mercados financieros, al influir en los precios y rendimientos de los activos (Ibid., p.1221).
Hasan, Samarakoon y Hasan (2000) examinan la capacidad de las tasas de interés, medida por las tasas de los bonos del Tesoro de los tres períodos de vencimiento, para rastrear los retornos mensuales, trimestrales y anuales esperados en las acciones del mercado accionario de Sri Lanka durante los periodos 1990-1997. En contraste con los hallazgos en la mayoría de los estudios previos sobre mercados extranjeros, los resultados de este estudio indican que las tasas de interés a corto plazo en Sri Lanka están positivamente relacionadas con los rendimientos futuros.
Por otro lado, investigaciones en mercados desarrollados y emergentes han encontrado predominantemente relaciones negativas. Nasseh y Strauss (2000), utilizando un modelo VECM de Johansen y pruebas de causalidad de Granger, hallan una relación negativa de largo plazo entre la tasa de interés y los precios de las acciones en seis países europeos. Resultados similares se reportan para economías asiáticas: Maysami, Howe y Hamzah (2004) para Singapur, Gan et al. (2006) en un estudio multinacional (1990-2003), y Humpe y Macmillan (2007), quienes identifican una relación inversa significativa en EE. UU. y Japón.
Al-Qenae, Carmen y Bob (2002) realizan un estudio basado en los precios de las acciones de Kuwait durante el período 1981-1997, encontrando que la tasa de interés tiene un efecto negativo y estadísticamente significativo sobre el precio de las acciones. Para el caso de Singapur, Maysami, Howe y Hamzah (2004) también prueban una relación negativa entre la tasa de interés a largo plazo y la rentabilidad de las acciones, mientras que Nasseh y Strauss (2000)encuentran la misma relación en seis países desarrollados. Gan, Lee, Yong y Zhang (2006) sugieren que existe una relación negativa a largo plazo entre los precios de las acciones y la tasa de interés.
Humpe y Macmillan (2007) documentan que existe una asociación negativa a largo plazo entre la tasa de interés de largo plazo y los precios de las acciones en EE. UU. en comparación a Japón que también lo utilizan en el estudio. Ratanapakorn y Sharma (2007) en EE. UU. demuestran que el precio de las acciones está relacionado negativamente con la tasa de interés a largo plazo, mientras que a corto plazo hay una relación positiva entre los precios de las acciones y la tasa de interés. Por otro lado, Liu y Shrestha (2008) examinan la relación a largo plazo entre las tasas de interés y el índice de acciones en China empleando un análisis de cointegración heterocedástica y encuentran que a largo plazo existe relación entre el mercado de valores y las tasas de interés, mientras que Pilinkus y Boguslankas (2009) observan un efecto negativo de corto plazo de las tasas de interés sobre el mercado bursátil en Lituania.
En el caso colombiano, Arango, González y Posada (2002) exploran la relación no lineal entre la tasa de interés y el mercado de valores de Bogotá entre 1994 y 2000. Usan un enfoque de regresión de transición suavizada (STR) junto con un modelo GARCH(1,1), encontrando evidencia de una prima de capital no constante y de un efecto negativo no lineal, aunque limitado y con rezagos.
Herwartz, Maxand y Rohloff (2022) miden los efectos de la política monetaria en el mercado accionario en EE. UU. VAR estructural, encuentran un nexo entre la política monetaria y los precios de los activos, el efecto contractivo de los shocks de política monetaria tiene un impacto levemente negativo en los precios de la vivienda y de las acciones en Estados Unidos.
Siguiendo a Iregui y Melo (2009), los cambios de las TPM inciden en el consumo de los bienes durables y lo no durables de manera diferente, afectando principalmente a los primeros lo que demuestra su mayor sensibilidad a estas tasas. La teoría financiera clásica explica la tasa de interés como una medida del valor temporal del dinero, que es uno de los principales determinantes en los precios de las acciones. Por tanto, cualquier cambio en la tasa de interés puede causar dificultades para los inversores con efectos posteriores sobre la rentabilidad de las empresas al hacer fluctuar los precios de las acciones debido a cualquier cambio en esta variable.
Estudios centrados en economías del Medio Oriente como el de Al-Qenae, Carmen y Bob (2002), utilizando modelos de efectos fijos y aleatorios en panel, encuentran un efecto negativo y estadísticamente significativo de la tasa de interés sobre el precio de las acciones en Kuwait. De forma similar, Perera (2016) examina la relación entre la tasa de interés y los precios de las acciones de las compañías del sector de seguros y bancos financieros en Sri Lanka utilizando datos mensuales de 2002 hasta 2014 a partir del cual se utilizó el modelo de correlación y regresión lineal para examinar las relaciones, los resultados del estudio revelan una correlación negativa entre la tasa de interés y los precios de las acciones.
Por su parte, Alam y Uddin (2009) examinan datos mensuales para quince países desarrollados y en desarrollo, incluyendo Colombia, y utilizando análisis de series de tiempo y datos en panel, concluyen de manera consistente que existe una relación negativa y significativa entre las tasas de interés y los precios de las acciones en todos los países analizados.
Investigaciones más recientes también confirman estos hallazgos. Eldomiaty et al. (2020) examinan datos trimestrales de empresas no financieras en los índices DJIA30 y NASDAQ100 (1999–2016), utilizando cointegración de Johansen, causalidad de Granger y modelos de corrección de error, concluyendo que la tasa de interés influye negativamente en los precios accionarios con una causalidad unidireccional. En Malasia, Arsad et al. (2021) aplican un modelo de corrección de errores estimado con Filtro de Kalman y encuentran que tanto el índice de precios al consumidor como la tasa de interés afectan negativamente al mercado accionario.
Una contribución notable en África proviene de Kwasi et al. (2021), quienes usando la cointegración de Johansen concluyen que un aumento del 1 % en las tasas de interés implica una caída del 14,63 % en el índice compuesto de la Bolsa de Valores de Ghana, mostrando un efecto fuerte y directo de la política monetaria sobre el mercado de capitales.
En América Latina, el estudio de Da Silva et al. (2022) para Brasil, mediante un modelo VAR GARCH-BEKK, demuestra que los precios del mercado accionario responden a choques monetarios que también afectan la tasa de cambio y la tasa de depósitos interbancarios, reforzando la sensibilidad del mercado ante cambios en las condiciones financieras.
En esta sección se procede a presentar la metodología aplicada y los datos empleados para cumplir con los objetivos específicos planteados.
El marco metodológico presenta cuatro etapas para su desarrollo: en primera instancia se realiza un análisis descriptivo de las variables. En la segunda, que corresponde a la relación de largo plazo se determina si existe estacionariedad de las variables, se aplica una prueba de cointegración para determinar la existencia de una relación de equilibrio de largo plazo, se estima dicha relación utilizando diferentes estimadores. En tercer lugar, se estima un modelo ARIMAX-EGARCH exponencial incorporando la tasa de interés como variable exógena. En cuarto lugar, se estima un modelo VAR para aplicar la prueba de causalidad de Granger y determinar la interrelación entre las variables.
Aquí es importante establecer la importancia del uso del modelo EGARCH como complemento del análisis de la relación de cointegración entre el mercado accionario y la tasa de interés. En primer lugar, la estimación de una ecuación de cointegración permite identificar la existencia de una relación de equilibrio de largo plazo entre el índice accionario (COLCAP) y la tasa de interés (TIB o TES), lo cual es fundamental para analizar cómo los movimientos persistentes en la política monetaria se reflejan, en el largo plazo, en el nivel de los precios de los activos. Sin embargo, este tipo de estimación no captura adecuadamente la dinámica de corto plazo ni la naturaleza cambiante de la volatilidad del mercado accionario. Aquí es donde el modelo EGARCH (Exponential Generalized Autoregressive Conditional Heteroskedasticity) complementa de manera robusta el análisis, ya que permite estudiar la reacción asimétrica de la volatilidad del mercado accionario frente a los cambios (shocks) en la tasa de interés, el comportamiento condicional del riesgo financiero y la transmisión de política monetaria a través de la volatilidad.
3.1.1 Análisis Descriptivo
El análisis descriptivo de las series de tiempo financieras es una etapa inicial importante en el estudio de datos financieros a lo largo del tiempo. Proporciona una comprensión básica de la estructura, el comportamiento y las características de las series de tiempo. A continuación, se describen los pasos comunes en el análisis descriptivo de series de tiempo financieras. La evolución gráfica de las series nos permite una visualización a través del tiempo, para identificar tendencias, patrones estacionales y fluctuaciones en el precio. Las estadísticas descriptivas nos permiten examinar la asimetría y la curtosis para comprender la forma de la distribución de los retornos o precios, teniendo en cuenta que una de las regularidades empíricas de las series de tiempo financieras es la forma acampanada pero no normal y un exceso de curtosis. El efecto de heterocedasticidad autorregresiva es otra de las características generales de las series de tiempo ya que nos permite examinar la volatilidad histórica y encontrar clusters de volatilidad.
3.1.2 Relación entre el precio de las acciones y la tasa de interés
La primera relación que se quiere examinar es la relación a largo plazo entre el precio de las acciones y la tasa de interés interbancaria, para esto debemos tener en cuenta los conceptos de raíz unitaria y cointegración en el análisis econométrico, con el fin de evitar regresiones espurias. Las pruebas de raíces unitarias permiten determinar si una serie de tiempo es estacionaria y determinar su orden de integración, importante en la estimación de modelos de cointegración.
Granger y Newbold (1974) plantean la necesidad de estudiar con mejor detenimiento problemas que surgen al hacer especificaciones de relaciones espurias, esto significa que no se puede hacer inferencia de modelos económicos o financieros sin saber si la relación es real o es pura coincidencia (espuria), es necesario probar si la relación es real, es estable en el largo plazo, si las series que conforman el modelo tienen raíz unitaria.
La cointegración es una propiedad que implica una relación de equilibrio a largo plazo entre dos o más series de tiempo, lo que indica que las variables se mueven juntas, a pesar de que puedan mostrar desviaciones temporales en el corto plazo, y solo es requisito para modelos en los que las series de tiempo no son estacionarias.
3.1.2.1 Pruebas de Raíces Unitarias
Las pruebas de raíces unitarias se utilizan en macroeconometría y econometría financiera para determinar si una seri es o no estacionaria y su orden de integración. Esto último importante en la modelación de series de tiempo para determinar si es necesario probar o no cointegración entre las variables. La estacionariedad es un concepto importante en el análisis de series temporales, ya que muchas técnicas estadísticas y modelos se basan en la suposición de que los datos son estacionarios, lo que significa que sus propiedades estadísticas, como la media y la varianza, son constantes a lo largo del tiempo. Cuando una serie temporal tiene raíces unitarias (una raíz de su polinomio característico es menor o igual a 1), esto implica que no es estacionaria y que sus propiedades estadísticas pueden cambiar con el tiempo.
Prueba de Dickey-Fuller Aumentada (ADF)
La prueba de Dickey-Fuller Aumentada (ADF, por sus siglas en inglés; Dickey y Fuller, 1979, 1981) es una de las herramientas más ampliamente utilizadas para evaluar si una serie de tiempo es estacionaria o no. La estacionariedad es una propiedad deseable en el análisis de series temporales, ya que implica que los parámetros estadísticos fundamentales de la serie -como la media, la varianza y la autocovarianza- se mantienen constantes a lo largo del tiempo, lo cual facilita su modelización y pronóstico.
La prueba ADF parte de la hipótesis nula de que la serie tiene una raíz unitaria, es decir, que es no estacionaria. La hipótesis alternativa plantea que la serie es estacionaria. El estadístico de la prueba se obtiene a partir de la estimación de la siguiente regresión auxiliar:
(1)
En esta expresión, representa la primera diferencia de la serie, (t) es una tendencia temporal determinística (si se incluye) , es el coeficiente de interés para evaluar la presencia de raíz unitaria, y (p) representa el número de rezagos incluidos para corregir autocorrelación residual.
El estadístico ADF corresponde al estadístico t del coeficiente estimado en la regresión auxiliar. Este se compara con los valores críticos tabulados por Dickey y Fuller. Si el estadístico es menor que el valor crítico, se rechaza la hipótesis nula, concluyéndose que la serie es estacionaria. Si, por el contrario, el estadístico es mayor que el valor crítico, no se rechaza la hipótesis nula y se concluye que la serie es no estacionaria.
Prueba de Elliot, Rothenberg y Stock (ERS)
La prueba de Elliott, Rothenberg y Stock (ERS, 1996) es una alternativa robusta a la prueba de Dickey-Fuller Aumentada para evaluar la presencia de una raíz unitaria en una serie de tiempo. Esta prueba permite detectar si una serie es no estacionaria y presenta una tendencia determinística. A diferencia de la prueba ADF, la ERS se caracteriza por tener mayor potencia estadística, especialmente en muestras finitas.
El procedimiento se desarrolla en dos etapas. En la primera, se eliminan los componentes determinísticos de la serie (constante y tendencia) mediante una regresión lineal para obtener una serie detrended (sin tendencia). En la segunda etapa, se aplica una prueba ADF modificada sobre esta serie transformada.
Regresión etapa 1 – eliminación de los componentes tendenciales
(2)
Regresión etapa 2 – Pruebas ADF sobre la serie detendred
(3)
En esta expresión, representa la serie transformada tras eliminar su componente determinístico. El estadístico ERS se calcula a partir del coeficiente , al igual que en la prueba ADF. La hipótesis nula plantea que la serie de tiempo posee una raíz unitaria, es decir, que es no estacionaria. La hipótesis alternativa sugiere que la serie es estacionaria en torno a una tendencia determinística. El valor estimado del estadístico se compara con los valores críticos establecidos por Elliott, Rothenberg y Stock. Si el estadístico es menor que el valor crítico, se rechaza la hipótesis nula y se concluye que la serie es estacionaria. En caso contrario, no se rechaza la hipótesis nula y se considera que la serie sigue un proceso no estacionario con tendencia.
Prueba de Raíz Unitaria con Quiebre Estructural
Dado que los precios de los activos financieros, como el índice COLCAP, pueden estar sujetos a quiebres estructurales -por ejemplo, debido a crisis económicas, cambios regulatorios o eventos externos inesperados-, resulta pertinente aplicar una prueba de raíz unitaria que permita incorporar dichos cambios en la dinámica de la serie.
En este contexto, se recurre a una extensión de la prueba de Dickey-Fuller Aumentada (ADF) que incorpora posibles quiebres estructurales en la serie de tiempo. Esta metodología se fundamenta en el marco propuesto por Perron (1989), así como en los desarrollos posteriores de Vogelsang y Perron (1998), Zivot y Andrews (1992), y Banerjee et al. (1992).
Siguiendo a Perron (1989), Perron y Vogelsang (1992a, 1992b), y Vogelsang y Perron (1998), se consideran distintas especificaciones de la regresión tipo Dickey-Fuller, cada una diseñada para capturar diferentes configuraciones del comportamiento de la tendencia y la presencia de uno o más quiebres estructurales. Las especificaciones varían según se permita un quiebre en el nivel, en la tendencia, o en ambos componentes. Para una descripción detallada de estas especificaciones, se puede consultar Perron (1989), y para la determinación endógena del punto de quiebre, los trabajos de Zivot y Andrews (1992) y Vogelsang y Perron (1998).
Bajo la hipótesis nula de estas pruebas, se asume que la serie de tiempo presenta una raíz unitaria incluso en presencia de un quiebre estructural. Si el estadístico de prueba es mayor que el valor crítico correspondiente, no se rechaza la hipótesis nula, concluyéndose que la serie es no estacionaria. En caso contrario, se rechaza la hipótesis de raíz unitaria, lo que indicaría que la serie es estacionaria con un cambio estructural en su comportamiento.
3.2.2.2 Prueba de Cointegración (Johansen)
Como se mencionaba anteriormente, cuando dos o más series de tiempo están cointegradas, es decir, que a pesar de que cada serie sea no estacionaria individualmente, existe una combinación lineal de estas que es estacionaria, lo que implica que están relacionadas de manera estable a largo plazo. En otras palabras, las variables comparten un equilibrio a largo plazo y tienen una relación significativa que persiste en el tiempo.
Formalmente, se dirá que dos series integradas de orden uno, como y, están cointegradas, sí y solo si, existe una combinación lineal cuya serie resultante sea. En otras palabras, y, están cointegradas, sí y solo si, existe un vector tal que
(4)
Donde es la combinación lineal de y. Existen diferentes pruebas para determinar si existe cointegración, las más conocidas son la prueba de Engle y Granger (1987), la prueba de Philips y Ouliaris (1990) y la Prueba de Johansen (1988, 1991). Esta última es la que se emplea en el análisis econométrico de este trabajo.
La prueba de cointegración de Johansen es una técnica utilizada en el análisis econométrico de series de tiempo para examinar la presencia de una relación de equilibrio a largo plazo entre varias series de tiempo. Esta prueba, desarrollada por Johansen (1988, 1991, 1995), permite determinar si las variables están cointegradas y, en caso afirmativo, cuántas relaciones de cointegración existen.
El procedimiento de la prueba de cointegración de Johansen se basa en modelos de corrección de errores (VEC, Vector Error Correction Model). El modelo VEC es una extensión del modelo VAR (Vector Autoregression) que incorpora la idea de cointegración para capturar la relación de equilibrio a largo plazo entre las variables. A partir de la estimación del modelo VEC(p-1) Johansen construye dos estadísticos, el estadístico Lambda-max y el estadístico Lambda-traza ambos permiten determinar un número de vectores de cointegración, para un conjunto de M variables.
El estadístico Lambda-Traza ( Traza):
(5)
Con las siguientes hipótesis, donde r es el número de vectores de cointegración
El estadístico Lambda Max ( Max):
(6)
Con las siguientes hipótesis
Estos estadísticos no siguen una distribución tradicional, se debe emplear una distribución especial (Johansen y Juselius, 1990).
3.1.2.3 Estimación de la Ecuación de cointegración
Si las series de tiempo son series no estacionarias, integradas del mismo orden, I(1), y están cointegradas, podemos entonces estimar la relación de cointegración. Esta relación de equilibrio de largo plazo entre las series del COLCAP y de la tasa de interés interbancaria puede ser estimado a través de la siguiente relación:
(7)
Existen varios métodos para estimar la ecuación de cointegración, algunos de los métodos más comunes incluyen lo siguiente:
•Mínimos Cuadrados Completamente Modificados (FMOLS, por sus siglas en inglés)
El método FMOLS es especialmente útil en el análisis de series de tiempo y modelos econométricos donde las variables son no estacionarias, pueden tener relaciones de largo plazo entre sí, y esta relación presenta endogeneidad. Proporciona estimaciones consistentes y confiables, permitiendo obtener conclusiones más precisas sobre las relaciones entre las variables en el largo plazo y evitando posibles errores debidos a la falta de estacionariedad o correlación espuria. Utiliza una corrección semi paramétrica de la matriz de varianzas y covarianzas para corregir el problema de retroalimentación entre las variables exógenas y la endógena. Fue propuesto por Phillips y Hansen (1990) y emplea estimaciones preliminares la matriz de varianzas y covarianzas de largo plazo de los residuos.
•Mínimos Cuadrados Dinámicos (DOLS, por sus siglas en inglés)
Al igual que el método FMOLS, el método DOLS es en modelos econométricos de series de tiempo donde las variables son no estacionarias, tienen relación de largo plazo, y esta relación presenta endogeneidad. Proporciona estimaciones consistentes y confiables, permitiendo obtener conclusiones más precisas sobre las relaciones entre las variables en el largo plazo. Fue propuesto por Saikkonen (1992) y Stock y Watson (1993). Este método incorpora rezagos (p), adelantos (q) y el valor contemporáneo de las variables independientes diferenciadas que están causando el problema de endogeneidad. Por ejemplo, en el caso de dos variables, y y x, ambas no estacionarias, I(1), la regresión para obtener los estimadores DOLS es:
(8)
Los rezagos y adelantos se determinan utilizando un criterio de información.
•Máxima Verosimilitud (MV)
El método de estimación de Máxima Verosimilitud (Maximum Likelihood Estimation o MV en inglés) es una técnica estadística utilizada para obtener estimaciones de los parámetros desconocidos de un modelo estadístico. Su objetivo es encontrar los valores de los parámetros que maximizan la función de verosimilitud, que representa la probabilidad de que los datos observados se produzcan dado el modelo y los parámetros. Es un método que proporciona estimaciones óptimas bajo ciertas condiciones, y sus propiedades asintóticas permiten realizar inferencias estadísticas válidas sobre los parámetros estimados.
•Modelo de Volatilidad Condicional Asimétrica (EGARCH)
El modelo EGARCH es un modelo utilizado en econometría financiera para modelar y predecir la volatilidad condicional de una serie de tiempo financiera. Es una extensión del modelo GARCH (Generalized Autoregressive Conditional Heteroskedasticity) y se utiliza cuando se sospecha que la volatilidad exhibe asimetría, es decir, cuando los efectos de los shocks positivos y negativos tienen un impacto desigual en la volatilidad.
En este sentido, el modelo EGARCH incorpora la asimetría en la dinámica de la volatilidad mediante el uso de una función exponencial en la ecuación de la varianza condicional. Esto permite capturar la reacción asimétrica de la volatilidad a los shocks positivos y negativos.
El modelo ARIMAX(p,d,q)-EGARCH(1,1) se especifica de la siguiente manera:
(9)
Donde:
•ϕi representa los coeficientes del proceso Autorregresivo (AR) en el ARIMA.
•θi representa los coeficientes del proceso Media Móvil (MA) en el ARIMA.
•Log(σt^2 )es el logaritmo de la varianza condicional de la serie de tiempo (volatilidad condicional).
•ω es el efecto de la variación de la tasa de interés sobre el rendimiento del mercado accionario.
•ψ es el efecto de la variación de la tasa de interés en el periodo t-1 sobre la volatilidad condicional del rendimiento del mercado accionario.
•α0 es el intercepto del modelo de la varianza
•α1es el coeficiente del componente asimétrico, que captura el impacto desigual de los shocks positivos y negativos en la volatilidad.
•γ1 es el coeficiente de asimetría, que mide el grado de asimetría en la reacción de la volatilidad.
•β1 es el coeficiente del logaritmo de la volatilidad pasada.
•ε ̂(t-1) es el residuo de la observación pasada del ARIMA.
•σ ̂(t-1)es la desviación estándar de la observación pasada.
•Log(σ(t-1)^2 )es el logaritmo de la varianza condicional de la observación anterior.
•Dumj es un vector de variables dummy diarias para evaluar el efecto del día de la semana tanto en el modelo de la media (ARIMA) como en el modelo de la varianza (GARCH). Son 4 variables dummy, DM para el lunes, DT para el martes, DW para el miércoles y DTH para el jueves. El efecto del día viernes se recoge con la constante.
El modelo EGARCH se estima utilizando técnicas de estimación como el método de máxima verosimilitud. Una vez estimado, el modelo puede utilizarse para predecir la volatilidad futura de la serie de tiempo, lo que puede ser útil para la gestión de riesgos, el análisis de precios de opciones financieras y otras aplicaciones relacionadas con la volatilidad.
La ventaja principal del modelo EGARCH es su capacidad para capturar la asimetría en la volatilidad y permitir una mejor representación de los patrones de volatilidad observados en los datos financieros. Sin embargo, es importante tener en cuenta que el modelo EGARCH tiene supuestos y limitaciones, y su uso y resultados deben ser evaluados críticamente en el contexto específico de la aplicación.
3.1.4 Modelo VAR y Causalidad de Granger
La prueba de causalidad de Granger (1969) es una técnica utilizada en el análisis econométrico para examinar la relación causal entre dos o más series de tiempo. Esta prueba desarrollada por Clive Granger, se basa en la idea de que una serie de tiempo X “Causa a lo Granger” a otra serie de tiempo Y si la información pasada de X ayuda a predecir Y más allá de la información pasada de Y misma. Se aplica la prueba de causalidad de Granger (1969) para averiguar si existe o no una relación causal entre los precios de las acciones y la tasa de interés.
Esta prueba implica estimar las ecuaciones siguientes, con los (p) rezagos determinados para el modelo VAR(p):
(10)
Donde Colcap y Tib representan el índice COLCAP y la tasa de interés interbancaria respectivamente; 𝑦 son procesos aleatorios estacionarios no correlacionados, y t representa el periodo de tiempo.
3.2. Datos
Los datos diarios del COLCAP y de la tasa de interés se obtuvieron de las estadísticas financieras del Banco de la República, para el periodo comprendido entre el 15 de enero de 2008 y el 30 de junio de 2023. La base de datos cuenta con 3.785 observaciones diarias de las dos series de tiempo (solo días de la semana de negociación). En la siguiente sección se presenta un análisis descriptivo de ambas series de tiempo.
•La tasa de interés: se utilizan dos tasas de interés; en primer lugar, se utiliza la tasa de interés interbancaria (Tib), que hace referencia a la tasa de interés a la cual los establecimientos bancarios, las compañías de financiamiento comercial, corporaciones financieras se prestan por un día, lo cual ayuda a recoger las condiciones de liquidez en el mercado monetario local.
Es obtenida de la curva cero cupón de los títulos de deuda pública, que calcula el Banco de la República mediante la metodología de Nelson y Siegel (1987). Para este cálculo se utiliza la información de las operaciones negociadas y registradas en los sistemas de negociación que administra el Banco de la República (SEN: Sistema Electrónico de Negociación del Banco de la República) y la Bolsa de Valores de Colombia (MEC: Mercado Electrónico de Colombia). Los TES (Títulos de deuda pública emitidos por el Tesoro) son bonos emitidos por el gobierno para financiar sus actividades y proyectos. La tasa de interés de los TES a un año se refiere a la tasa de rendimiento que ofrecen los bonos del gobierno con un vencimiento de un año. Esta tasa es determinada por el mercado y refleja las condiciones de oferta y demanda de los bonos del gobierno, así como las expectativas sobre la economía y la política fiscal.
La idea de realizar las estimaciones con dos tasas de interés es comprobar la robustez de los resultados bajo cualquiera de las tasas de interés que se utilicen. Estos resultados con la Tib se presentan en el Anexo B.
Cabe resaltar a manera de aclaración que estas tasas de interés son tasas completamente diferentes, a pesar de la alta correlación que presentan, del orden del 94 %. Por un lado, la tasa interbancaria se refiere al tipo de interés al cual los bancos prestan dinero entre ellos en el mercado interbancario. Es importante para el funcionamiento diario del sistema bancario, ya que los bancos necesitan cubrir sus necesidades de liquidez temporales o cumplir con los requisitos de reservas. La tasa interbancaria puede variar según el plazo de préstamo y la confianza entre los bancos. Es una tasa clave para determinar los costos de financiamiento a corto plazo en el mercado financiero, y es la tasa más cercana a la tasa de política monetaria.
•Índice del Mercado Bursátil de Colombia (COLCAP): este índice refleja las variaciones de los precios de las veinte acciones más representativas y líquidas de la Bolsa de Valores de Colombia. A partir del 1 de noviembre de 2013, el COLCAP reemplazó al IGBC como el principal indicador del comportamiento del mercado accionario colombiano.
Si bien el COLCAP es un índice de precios de acciones que representa el comportamiento de las principales empresas listadas en la Bolsa de Valores de Colombia, y aunque puede ser un indicador útil para el seguimiento y la evaluación de los mercados financieros en Colombia, existen algunas dificultades y limitaciones que los inversionistas y analistas deben considerar al utilizar el COLCAP como índice de referencia. Algunas de las dificultades comunes incluyen: concentración de empresas, composición variable, impacto de las empresas más grandes, liquidez y volumen de negociación, limitaciones en la diversificación geográfica, factores económicos y políticos, menor representación de sectores específicos.
En las estimaciones se utilizan tanto el COLCAP (en logaritmo) como su rendimiento, definido como:
(11)
Igualmente, se utiliza la tasa de interés interbancaria y su diferencia absoluta, definida como:
(12)
4. Estimaciones y Resultados
En esta sección se presentan las estimaciones y resultados empíricos obtenidos a partir de la aplicación de las metodologías econométricas descritas previamente.
4.1. Análisis Descriptivo
La Gráfica 1 muestra la evolución de las variables a través del tiempo, tanto del nivel como de su primera diferencia, entre enero de 2008 y junio de 2023. Para las series en nivel, se observa un comportamiento con diferentes cambios en la tendencia, pero que en el horizonte temporal bajo estudio exhiben una tendencia positiva, lo cual daría cuenta de un comportamiento propio de una serie no estacionaria. Por su parte, las series en diferencia muestran un comportamiento estacionario, pero exhiben presuntamente un agrupamiento de la volatilidad no constante en diferentes periodos, presentando síntomas de un efecto ARCH, una de las regularidades empíricas propias de las series de tiempo financieras.
La Gráfica 2 se muestra la evolución conjunta de las variables en nivel entre enero de 2008 y junio de 2023. Se observa una relación inversa a lo largo de diferentes subperiodos de la muestra entre el precio de las acciones y la tasa de interés interbancaria, el grado de relación lineal negativa entre ambas es del 48.13 %.
En la Tabla 1 se presentan las estadísticas descriptivas de las variables que describen las características y distribución, y complementan lo observado en la Gráfica 1, tanto en nivel como en su primera diferencia. Se destacan regularidades empíricas que ya conocemos de las series de tiempo financieras, como lo es la curtosis de ΔLog(COLCAP) es 26.4424, lo que sugiere una distribución leptocúrtica con colas pesadas. La curtosis de ΔTib es 9.1473, también indicando una distribución leptocúrtica pero con colas menos pesadas que ΔLog(COLCAP).
El estadístico Jarque-Bera se utiliza para evaluar la normalidad de la distribución de los datos. Los valores para ΔLog(COLCAP) y ΔTib son 87289.5300 y 5962.3730, respectivamente y la probabilidad asociada con estos valores es 0.0000 en ambos casos, lo que indica una fuerte evidencia de no normalidad, otras de las regularidades empíricas de las series de tiempo financieras. Este resultado es confirmado con la prueba de Kolmogorov-Smirnov (Kolmogorov (1933) y Smirnov (1948)).
Gráfica 1. Series de tiempo, 2008 – 2023.
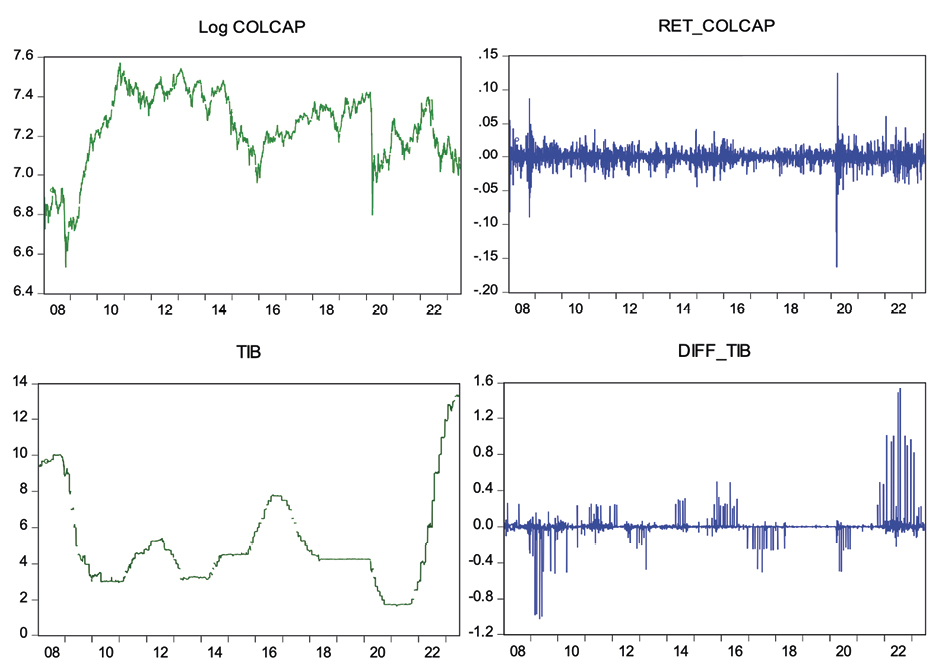
Fuente: elaboración propia, con datos de BanRep.
Gráfica 2. Series de tiempo, 2008 – 2023.
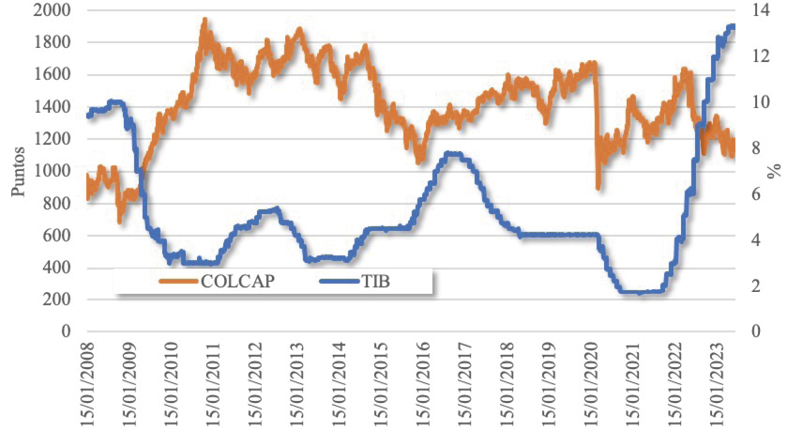
Fuente: elaboración propia, con datos de BanRep.
Tabla 1. Estadísticas Descriptivas.
|
Estadística |
Log(COLCAP) |
Tib |
ΔLog(COLCAP) |
ΔTib |
|---|---|---|---|---|
|
Media |
7.2402 |
5.3845 |
0.0038 % |
0.0013 % |
|
Mediana |
7.2690 |
4.5586 |
0.0317 % |
0.0002 % |
|
Máximo |
7.5717 |
15.2699 |
12.4697 % |
2.0558 % |
|
Mínimo |
6.5318 |
1.4582 |
–16.2903 % |
–1.9010 % |
|
Desviación Estándar |
0.1900 |
2.5686 |
1.1837 % |
0.3165 % |
|
Asimetría |
–0.9132 |
1.4974 |
–0.9928 |
–0.0658 |
|
Curtosis |
3.5328 |
5.1338 |
26.4424 |
9.1473 |
|
Jarque-Bera |
570.98 |
2133.16 |
87289.53 |
5962.37 |
|
Probabilidad |
0.0000 |
0.0000 |
0.0000 |
0.0000 |
|
Kolmogorov-Smirnov |
0.073368 |
0.20664 |
0.091129 |
0.1497 |
|
Probabilidad |
0.0000 |
0.0000 |
0.0000 |
0.0000 |
|
Suma |
27411.50 |
20385.68 |
14.5383 % |
4.7887 % |
|
Observations |
3786 |
3786 |
3785 |
3785 |
Fuente: elaboración propia, con datos de Banrep.
4.2. Relación entre el precio de las acciones y la tasa de interés
El primer paso para poder estimar una relación entre el índice accionario y la tasa de interés es determinar si las series son o no estacionarias y su orden de integración. En la Tabla 2 se presentan las pruebas de raíces unitarias (ADF y ERS) en nivel y en primera diferencia.
Los resultados muestran que las series en nivel tienen raíz unitaria y son integradas de orden 1, I(1), mientras que la primera diferencia de cada una no tiene raíz unitaria por lo tanto son estacionarias en diferencias.
Por su parte, la prueba de raíz unitaria con quiebre estructural indica que ambas series, del COLCAP y la Tib tienen raíz unitaria con quiebre estructural, y dicho quiebre se muestra en la columna 4 de la Tabla 3.
Tabla 2. Pruebas de Raíces Unitarias.
|
Variable |
ADF |
VC5 % |
ERS (DF-GLS) |
VC5 % |
|---|---|---|---|---|
|
Log(COLCAP) |
–2.729 |
–2.862 |
–1.546 |
–2.890 |
|
ΔLog(COLCAP) |
–37.624 |
–2.862 |
–3.484 |
–2.890 |
|
Tib |
0.438 |
–2.862 |
0.455 |
–2.890 |
|
ΔTib |
–12.262 |
–2.862 |
–3.053 |
–2.890 |
Fuente: elaboración propia.
Tabla 3. Prueba de Raíz Unitaria con quiebre estructural.
|
Variable |
ADF |
VC5 % |
Punto de Quiebre |
|---|---|---|---|
|
Log(COLCAP) |
–2.6051 |
–4.44 |
8/21/2014 |
|
Tib |
–4.0053 |
–4.44 |
12/02/2021 |
Fuente: elaboración propia.
La Tabla 4 presenta los resultados de la prueba de cointegración de Johansen, mostrando que entre ambas series de tiempo existe un vector de cointegración que representa la relación de equilibrio de largo plazo entre las dos. Se observa que ambos estadísticos (Lambda-max y Lambda-traza) rechazan la hipótesis nula de que no existen relaciones de cointegración al 5 %, mientras que no pueden rechazar que a lo sumo existe un vector de cointegración, dando como resultado la presencia de una relación de cointegración.
Tabla 4. Prueba de Cointegración.
|
H0: # de EC |
Valor Propio |
Estadístico Traza |
VC5 % |
Probabilidad |
|---|---|---|---|---|
|
Ninguno |
0.0062 |
24.0230 |
20.2618 |
0.0145 |
|
A lo sumo 1 |
0.0002 |
0.6864 |
9.1645 |
0.9838 |
|
H0: # de EC |
Valor Propio |
Estadístico Lambda-Max |
VC5 % |
Probabilidad |
|
Ninguno |
0.0062 |
23.3365 |
15.8921 |
0.0028 |
|
A lo sumo 1 |
0.0002 |
0.6864 |
9.1645 |
0.9838 |
Fuente: elaboración propia.
En la Tabla 5 se resumen los resultados de la estimación de la ecuación de cointegración por cuatro métodos diferentes mencionados en la sección anterior. A saber, OLS, FMOLS, DOLS y MV. Los resultados muestran que los estimadores son significativos al 5 % y tienen valores similares, lo cual es prueba de la robustez de las metodologías. Sin embargo, el estimador de OLS del coeficiente que acompaña a la tasa de interés (Tib) es el menor, resultado que no sorprende, toda vez que este coeficiente puede tener sesgo por la presencia de endogeneidad, problema que las otras 3 metodologías resuelven.
Tabla 5. Estimación de los parámetros de la ecuación de cointegración.
|
OLS |
FMOLS |
DOLS |
MV |
|
|---|---|---|---|---|
|
Intercepto |
7.443484 |
7.542282 |
7.464964 |
7.531775 |
|
(0.0058)*** |
(0.0708)*** |
(0.0169)*** |
(0.0742)*** |
|
|
Tib |
–0.039618 |
–0.062952 |
–0.044304 |
–0.056714 |
|
(0.0010)*** |
0.0123)*** |
(0.0030)*** |
(0.0126)*** |
Nota: errores estándar.
Fuente: elaboración propia.
A continuación, se presenta la ecuación de cointegración, es decir, la relación de largo plazo entre las variables estimada por el estimador DOLS:
(13)
El coeficiente estimado que acompaña a la tasa de interés interbancaria sostiene que, ante un incremento de 1 punto porcentual en la tasa de interés, en el largo plazo, el precio de los activos se reducirá en 4.4 %. Este resultado va en la vía de los obtenidos en la literatura internacional, en donde se ha encontrado una relación negativa entre el precio de las acciones y la tasa de interés, como por ejemplo el resultado de Perera (2016).
4.3. Modelo para la volatilidad condicional ARIMA-EGARCH
Como se mencionó anteriormente, el modelo EGARCH o GARCH Exponencial (asimétrico) permite introducir asimetrías en la volatilidad, teniendo en cuenta que las noticias positivas y negativas en el mercado tienen efectos asimétricos sobre la volatilidad condicional.
Los resultados del modelo EGARCH muestra una respuesta asimétrica de la volatilidad ante las noticias malas y buenas del mercado. Cuando , una reducción de 1 punto en incrementará el logaritmo de la volatilidad condicional en 0.37 puntos, sin embargo, un incremento de 1 punto en incrementará el logaritmo de la volatilidad condicional en 0.19 puntos. Las implicaciones son que las malas noticias tienen un efecto mayor en la varianza condicional que las buenas noticias. El Gráfica 3 muestra la curva de impacto de cómo un choque o perturbación en el resultado del mercado afecta la volatilidad condicional a lo largo del tiempo de manera asimétrica, es decir, hay asimetría negativa en la volatilidad. Esto implica que la magnitud y la persistencia de la volatilidad aumentan más significativamente cuando se produce un choque negativo o un evento adverso en comparación con un choque positivo o un evento favorable. Se incluyeron variables dummy para evaluar el efecto de la semana, tanto en la relación de largo plazo como en el modelo ARIMA-GARCH. En la ecuación del rendimiento (ARIMAX) solo es significativo el efecto del día miércoles, mientras que en el riesgo (GARCH) es significativo el efecto del día lunes y viernes (Los resultados de estas estimaciones completas se presentan en el Anexo A).Modelo ARIMA(2,1,0)-EGARCH(1,1).
(14)
Adicionalmente, se observa que los aumentos en el cambio de la tasa de interés interbancaria reducen el rendimiento de los precios accionarios, es decir que una señal de encarecimiento del crédito reduce valorización, mientras que las variaciones del día anterior de la tasa de interés aumentan la volatilidad del rendimiento de los precios accionarios, es decir, que sorpresas o incertidumbre sobre tasas aumentan el riesgo. Además, el mercado accionario de Colombia es altamente persistente (0.945), implicando que los choques inesperados sobre el mercado tienen una tendencia baja a desaparecer. Por su parte, la Gráfica 4 muestra la volatilidad condicional del rendimiento del mercado accionario, medida como la desviación estándar. Se destacan tres episodios en los que se experimentó un aumento de inestabilidad (volatilidad alta), en 2008, 2009 y 2020.
Gráfica 3. Curva de Impacto de Noticias en el Mercado Accionario.
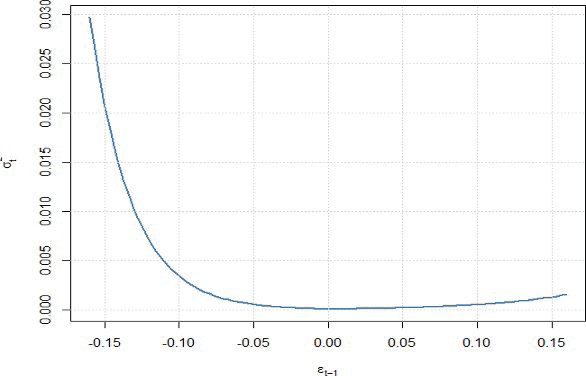
Fuente: elaboración propia.
Gráfica 4. Volatilidad Condicional (desviación estándar).
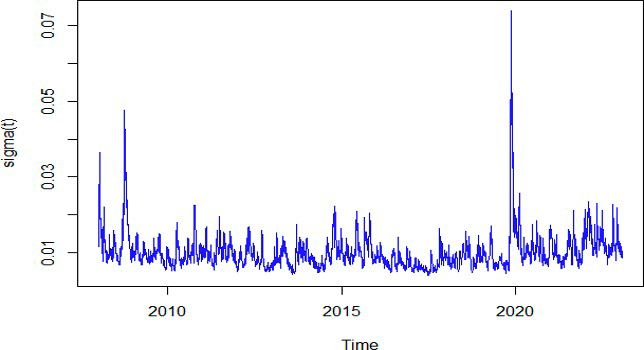
Para probar causalidad de Granger se estimó un modelo VAR(13) que cumple el supuesto de no autocorrelación, como se puede observar en las pruebas de selección de rezagos y la prueba de correlaciones (Anexo C). La Tabla 6 presenta el resultado de esta prueba, donde se puede observar que ambas hipótesis de no causalidad se rechazan. Específicamente, la hipótesis de que la tasa de interés no causa en el sentido de Granger al logaritmo del COLCAP, y la hipótesis de que el logaritmo del COLCAP no causa en el sentido de Granger a la tasa de interés, se rechazan al 5 %. Estos resultados evidencian una relación de retroalimentación entre ambas series de tiempo, es una relación bidireccional en el sentido de Granger. Esto significa que valores pasados de la tasa de interés preceden cambios en el índice accionario de la Bolsa de Valores de Colombia, y viceversa.
En términos de canales de transmisión, en el canal de política monetaria la tasa de interés afecta los precios de las acciones (consistente con la cointegración y el EGARCH). Ahora, en el canal de retroalimentación financiera el mercado accionario también influye en la configuración de la tasa interbancaria, reflejando que las condiciones financieras pueden retroalimentar las decisiones de política monetaria.
Tabla 6. Causalidad de Granger.
|
Variable Dependiente: LCOLCAP |
|||
|---|---|---|---|
|
Variable Excluida |
Chi-sq |
df |
P-Value |
|
Tib |
22.19911 |
12 |
0.0353 |
|
Variable Dependiente: Tib |
|||
|
Variable Excluida |
Chi-sq |
df |
P-Value |
|
LCOLCAP |
31.03843 |
12 |
0.0019 |
Fuente: elaboración propia.
La bolsa de valores y la tasa de interés son dos factores cruciales del crecimiento económico de un país. Estudiar la relación entre el precio de las acciones y la tasa de interés es crucial para comprender la economía, tomar decisiones de inversión informadas y desarrollar estrategias efectivas. Esta relación proporciona información valiosa sobre el estado económico, las prácticas de gestión de riesgos, la valoración de valores financieros, las decisiones de inversión, estrategias financieras sólidas, una política gubernamental más informada respecto a los mercados financieros. Al considerar esta relación en el análisis y la toma de decisiones, los inversores pueden mejorar su capacidad para obtener rendimientos óptimos y gestionar los riesgos de manera más eficiente.
En este documento se llevó a cabo un estudio sobre la relación del índice accionario (COLCAP) con la tasa de interés interbancaria, a través de diferentes metodologías para el análisis de series de tiempo, como son pruebas de raíces unitarias, cointegración, modelos para volatilidad EGARCH y causalidad de Granger. Utilizando datos diarios entre enero de 2008 y junio de 2023 del índice COLCAP de la Bolsa de Valores de Colombia como variable proxy del comportamiento de los precios de las acciones, y la tasa de interés de referencia (la tasa interbancaria (Tib) y para mayor robustes de los resultados se empleó también la tasa de interés de los bonos del Tesoro (Tes)).
Los resultados de las pruebas de raíz unitaria muestran que ambas series bajo estudio son integradas de orden uno, I(1), no estacionarias, lo que permitió aplicar pruebas de cointegración. Por su parte, la prueba de cointegración de Johansen demostró que existe una relación de equilibrio de largo plazo entre el COLCAP y la tasa de interés interbancaria, dicha relación sostiene que un incremento de 1 punto porcentual en la tasa de interés, en el largo plazo, el precio de los activos se reducirá en 4.4 %, resultado que valida la hipótesis de que la relación entre el COLCAP y la tasa de interés es negativa.
Los resultados del modelo ARIMA-EGARCH muestran dos resultados importantes que corroboran la relación entre el rendimiento del precio de las acciones y la tasa de interés. En primer lugar, una respuesta asimétrica de la volatilidad ante las noticias malas y buenas del mercado. Cuando , una reducción de 1 punto en incrementará el logaritmo de la volatilidad condicional en 0.39 puntos, sin embargo, un incremento de 1 punto en incrementará el logaritmo de la volatilidad condicional en 0.19 puntos. Esto refleja un comportamiento adverso al riesgo, donde las malas noticias tienen un impacto más severo y persistente en la incertidumbre del mercado.
En segundo lugar, se encontró que los cambios en la tasa de interés interbancaria afectan tanto los niveles como la volatilidad del rendimiento accionario. Específicamente, un aumento en la tasa reduce el rendimiento esperado, pero incrementa la volatilidad del mismo. Si este último resultado es robusto y se aplica en la práctica, los inversores y actores del mercado podrían utilizar las tasas de interés como una herramienta para anticiparse a la volatilidad de sus inversiones en acciones. Asimismo, los formuladores de políticas económicas podrían considerar ajustar las tasas de interés para estabilizar los mercados financieros en momentos de alta incertidumbre. Sin embargo, es importante tener en cuenta que cualquier implementación de esta relación entre tasas de interés y volatilidad accionaria deberá ser respaldada por un análisis más profundo de los factores subyacentes que influyen en este fenómeno. Esto, teniendo en cuenta que el último análisis de causalidad de Granger, mostró evidencia empírica de una relación de retroalimentación entre ambas series de tiempo, es una relación bidireccional en el sentido de Granger. Esto sugiere que los cambios en la política monetaria de corto plazo impactan el mercado accionario con cierto rezago, y que el mercado accionario también influye en la configuración de la tasa interbancaria, reflejando que las condiciones financieras pueden retroalimentar las decisiones de política monetaria.
Ahora bien, desde el punto de vista de la política monetaria, los resultados de este estudio sugieren que la interacción entre tasas de interés y precios de los activos financieros no puede considerarse un fenómeno secundario o meramente transitorio. La existencia de una relación de largo plazo y de causalidad bidireccional indica que el mercado accionario actúa no solo como receptor de las decisiones de política monetaria, sino también como un canal a través del cual se transmiten y amplifican sus efectos sobre la economía real. En este sentido, incorporar variables financieras —como índices bursátiles o medidas de volatilidad— dentro del análisis macroeconómico podría mejorar la evaluación del estado cíclico de la economía y la calibración de la tasa de política monetaria, especialmente en contextos de alta incertidumbre financiera.
Los hallazgos asociados al comportamiento asimétrico de la volatilidad tienen implicaciones relevantes para la estabilidad financiera. El hecho de que los choques adversos relacionados con la tasa de interés generen aumentos más pronunciados y persistentes en la volatilidad del mercado accionario sugiere que los episodios de endurecimiento monetario pueden amplificar el riesgo sistémico, particularmente en economías emergentes con mercados financieros relativamente poco profundos. En este contexto, las autoridades económicas y los supervisores financieros podrían utilizar indicadores derivados de modelos de volatilidad condicional como herramientas complementarias de monitoreo, permitiendo una detección temprana de episodios de estrés financiero asociados a cambios en la política monetaria.
Estos resultados dejan abierta la agenda de investigación para estimar las interrelaciones entre estas variables, para estudiar ambos canales de transmisión, el de la política monetaria y el financiero.
Finalmente, dado que este trabajo analiza la relación que existe entre las decisiones de política monetaria (TPM) y los precios de los activos (Mercado de capitales), queda planteado un marco para estudios posteriores de como las variables asociadas al mercado de capitales y financieras deben tener más incidencia en la toma de decisiones en lo que respecta a la política monetaria en Colombia complementando la regla de Taylor, ya que las variaciones en la TPM afectan el crédito doméstico y la inversión (por ejemplo, vía canal de hoja de balance), es decir, en la demanda agregada. En Colombia, aún son escasos los estudios que analizan de manera conjunta la relación de largo plazo y la causalidad entre las tasas de interés y los precios accionarios. Explorar estos vínculos contribuiría a una comprensión más completa de los canales de transmisión de la política monetaria, particularmente en economías emergentes, donde la sensibilidad del mercado financiero a las decisiones de política puede tener efectos significativos sobre el crecimiento, la inversión y la estabilidad macroeconómica.
., & . (1993). Macroeconometrics of Stock Price Fluctuations. Quarterly Journal of Business and Economics, 32, pp. 46-63. https://www.jstor.org/stable/40473075
., ., ., & . (2013). A study on the effect of interest rate on performance of stock exchange: A case study of Tehran Stock Exchange. Management Science Letters, 3(5), 1357-1362.
., & . (2009). Relationship between Interest Rate and Stock Price: Empirical Evidence from Developed and Developing Countries. International Journal of Business and Management, 4(3), 43-51. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2941281
. & . (2002). The Information Content of Earnings on Stock Prices: The Kuwait Stock Exchange. Multinational Finance Journal, vol. 6(3-4), pages 197-221. https://www.mfsociety.org/modules/modDashboard/uploadFiles/journals/MJ~699~p16tfjucu0115516fslja1hlgt8n4.pdf
., . & . (2002): Returns and the interest rate: a non-linear relationship in the Bogota´stock market, Applied Financial Economics, 12:11, 835-842. http://dx.doi.org/10.1080/09603100110094493
., . & . (2021). Estimating dynamic relationship between stock price and macroeconomic variables using Kalman filter approach. AIP Conf. Proc. 18; 2423 (1): 070024. https://doi.org/10.1063/5.0075997
., ., & . (1992). Recursive and Sequential Tests of the Unit-Root and Trend-Break Hypotheses: Theory and International Evidence. Journal of Business & Economic Statistics, 10(3), 271–287. https://doi.org/10.2307/1391542
. & . (2009). Transmisión de tasas de interés bajo el esquema de metas de inflación: evidencia para Colombia. Cuadernos de Economía, 46, 107-134.
., ., & . (1994). The Financial Accelerator and the Flight to Quality. Review of Economics and Statistics, 78, 1–15. https://www.nber.org/system/files/working_papers/w4789/w4789.pdf
., & . (1995). Inside the Black Box: The Credit Channel of Monetary Policy Transmission. Journal of Economic Perspectives, 9 (4), 27-48. https://pubs.aeaweb.org/doi/pdfplus/10.1257/jep.9.4.27
., & . (2005). What Explains the Stock Market’s Reaction to Federal Reserve Policy? The Journal of Finance, 60(3), 1221-1257. https://doi.org/10.1111/j.1540-6261.2005.00760.x
., & . (2013). Identifying the Interdependence between US Monetary Policy and the Stock Market. Journal of Monetary Economics, 56, 275–282. https://www.econstor.eu/bitstream/10419/209895/1/nb-wp2008-04.pdf
, , , , , , & . (2016). Evaluación de la transmisión de la tasa de interés de referencia a las tasas de interés del sistema financiero Colombiano. Ecos de Economía, 20(42), 19-45. https://doi.org/10.17230/ecos.2015.42.2
. (2021). The Effects of Money Supply and Interest Rates on Stock Prices, Evidence from Two Behavioral Experiments. Applied Economics and Finance, 8(2), 33-41. doi:http://dx.doi.org/10.11114/aef.v8i2.5173
(2012). ABC del inversionista. Cartilla #1. https://www.credicorpcapitalcolombia.com/uploads/userfiles/Cartilla%20ABC%20del%20Mercado%20de%20Valores.pdf
., ., & . (2017). Evaluación de la transmisión de la tasa de interés de referencia a las tasas de interés del sistema financiero considerando las expectativas de los agentes. Borradores de Economía, 988. https://www.banrep.gov.co/es/borrador-988
., ., ., & . (2022). Effects of Monetary Policy News on Financial Assets: evidence from Brazil on a bivariate VAR-GARCH model (2006-17). Emerging Markets Review, vol 52, 100916 https://www.sciencedirect.com/science/article/pii/S1566014122000334
., & . (1979). Distribution of the Estimators for Autoregressive Time Series with a Unit Root. Journal of the American Statistical Association, 74 (366), 427–431.
., & . (1981). Likelihood Ratio Statistics for Autoregressive Time Series with Unit Root. Econometrica, 49(4), 1057–1072.
., ., . & . (2020). The associations between stock prices, inflation rates, interest rates are still persistent: Empirical evidence from stock duration model. Journal of Economics, Finance and Administrative Science, 25(49), 149-161. https://doi.org/10.1108/JEFAS-10-2018-0105
., . and . (1996), Efficient Tests for an Autoregressive Unit Root, Econometrica, 64(4), 813–836.
. & . (1987). Co-Integration and Error Correction: Representation, Estimation and Testing, Econometrica, 55(2), 251-276.
. & ., (1984), The Effect of Interest Rate Changes on the Common Stock Returns of Financial Institutions, Journal of Finance, 39, 1141-l154. https://www.jstor.org/stable/2327618
., ., ., & . (2006). Macroeconomic Variables and Stock Market Interactions: New Zealand Evidence. Investment Management and Financial Innovations, 3, 47-53. https://www.researchgate.net/publication/260752958_Macroeconomic_Variables_and_Stock_Market_Interactions_New_Zealand_Evidence
. and . (1974). Spurious Regressions in Econometrics, Journal of Econoemtrics, 2, 111–120.
. (1969). Investigating Causal Relations by Econometric Models and Cross-spectral Methods. Econometrica, 37(3), 424–438. https://www.mimuw.edu.pl/~noble/courses/TimeSeries/RESOURCES/69EconometricaGrangerCausality.pdf
., . and . (2000). Stock prices behaviour in a less developed market; evidence from Sri Lanka. Journal of Applied Business Research, 16(02), 15-23.
., ., & . (2022). The Link between Monetary Policy, Stock Prices, and House Prices—Evidence from a Statistical Identification Approach. International Journal of Central Banking, 18(5), 111-163.
., & . (2007). Can Macroeconomic Variables Explain Long Term Stock Market Movements? A Comparison of the US and Japan. Centre for Dynamic Macroeconomic Analysis Working Paper Series, 07/20. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1026219
., & . (2009). La transmisión de la política monetaria sobre el consumo en presencia de restricciones de liquidez. Borradores de Economía, 547. https://www.banrep.gov.co/docum/ftp/borra547.pdf
. (1988). Statistical analysis of cointegration vectors. Journal of Econometric Dynamics and Control, 12(2-3), 231-254. https://www.sciencedirect.com/science/article/abs/pii/0165188988900413
. (1991). Estimation and Hypothesis Testing of Cointegration Vectors in Gaussian Vector Autoregressive Models. Econometrica, 59, 155–1580. https://www.math.ku.dk/bibliotek/arkivet/preprints-fra-ims/1989/preprint_1989_-_no_3_johansen__s_ren_-_estimation_and_hypothesis_testing_of_cointegration---.pdf
. (1995) Likelihood-Based Inference in Cointegrated Vector Autoregressive Models. Oxford, Oxford Academic. https://doi.org/10.1093/0198774508.001.0001
. and . (1990). Maximum likelihood estimation and inference on cointegration — with applications to the demand for money. Oxford Bulletin of Economics and Statistics, 52: 169-210. https://doi.org/10.1111/j.1468-0084.1990.mp52002003.x
. (1933). Sulla determinazione empirica di una lgge di distribuzione. Inst. Ital. Attuari, Giorn, 4, 83–91
., ., ., ., ., ., & . (2021). The effects of interest rate on stock market; empirical evidence from the ghana stock exchange. International Journal of Economic and Business Review-Peer Reviewed Journal, 9(4), 27-36. https://doi.org/10.36713/epra6790
., & . (2008). Analysis of the long-term relationship between macroeconomic variables and the Chinese stock market using heteroscedastic cointegration. Managerial Finance, 34(11), 744–755.
., & . (2005) The Unification of the Colombian Stock Market: A Step Towards Efficiency–Empirical Evidence. Latin American Business Review, 5(4), 69-98. DOI: https://doi.org/10.1300/J140v05n04_04
., ., & ., (2004). Relationship between Macroeconomic Variables and Stock Market Indices: Cointegration Evidence from Stock Exchange of Singapore’s All-S Sector Indices. Journal Pengurusan, 24, 47-77.
. & ., (2000). Stock Prices and Domestic and International Macroeconomic Activity: A Cointegration Approach. The Quarterly Review of Economics and Finance; 40(2), 229-245.
., & . (1987). Parsimonious Modeling of Yield Curves. The Journal of Business, 60(4), 473–489. http://www.jstor.org/stable/2352957
(2016). The Importance of Interest Rate in Determining Stock Returns of Banks Finance and Insurance Companies in Sri Lanka. International Journal of Management and Commerce Innovations. 3(2), 451-454.
. (1989). The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis. Econometrica, 57, 1361-1401.
. & . (1992a). Nonstationarity and Level Shifts with an Application to Purchasing Power Parity. Journal of Business & Economic Statistics, 10, 301–320. https://doi.org/10.2307/1391544
, & . (1992b). Testing for a Unit Root in a Time Series with a Changing Mean: Corrections and Extensions. Journal of Business & Economic Statistics, 10, 467–470. https://doi.org/10.1080/07350015.1992.10509923
& . (1990). Asymptotic Properties of Residual Based Tests for Cointegration. Econometrica, Econometric Society, 58(1), 165-193.
. & . (1990). Statistical Inference in Instrumental Variables Regression with I(1) Processes. Review of Economics Studies, 57, 99-125. https://doi.org/10.2307/2297545
. & . (2009). The short-run relationship between stock market prices and macroeconomic variables in Lithuania: An application of the impulse response function. Engineering Economics, 5(65), 26-34.
. & ., (2007). Dynamic Analysis between the US Stock Returns and the Macroeconomic Variables. Applied Financial Economics, 17, 369–377.
. (1976). ‘’The Arbitrage Theory of Capital Asset Pricing’’, Journal of Economic Theory, Vol. 13, No. 3, pp. 341-360.
. (1992). Estimation and Testing of Cointegrated Systems by an Autoregressive Approximation, Econometric Theory, 8, 1-27.
. (1948). Table for estimating the goodness of fit of empirical distributions. Ann. Math. Stat, 19 (2) 279 - 281, June, 1948. https://doi.org/10.1214/aoms/1177730256
. & . (1993). A Simple Estimator of Cointegrating Vectors In Higher Order Integrated Systems, Econometrica, 61(4), 783–820. https://doi.org/10.2307/2951763
., & . (2010). The Impacts of Interest Rate on Stock Market: Empirical Evidence from Dhaka Stock Exchange. South Asian Journal of Management Sciences, 4(1), 21-30. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2941287
., & . (1998). Additional Tests for a Unit Root Allowing for a Break in the Trend Function at an Unknown Time. International Economic Review, 39(4), 1073–1100. https://doi.org/10.2307/2527353
, & (1992). “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis,” Journal of Business & Economic Statistics, 10, 251–270.